SemiAnalysis 深度解析:数据中心表后(BTM)供电为何难做
What is So Hard About Behind-The-Meter Power For Datacenters? Part 1
SemiAnalysis 长文分析数据中心表后(behind-the-meter)供电的落地难点,称其能源模型追踪到 75GW 已确认订单,其中约 20GW 为 2026 年 Q2 新下,年底美国将有约 3GW 数据中心 IT 容量由表后电源供电。
SemiAnalysis 用自有订单和项目级数据拆解 BTM 供电的六道门槛,读者可以借此理解数据中心自备电源为何从争议走向主流。
去年,我们率先指出现场制气(Onsite Gas Generation)是 AI 实验室和超大规模云厂商为解决电力约束而采用的主要方式。我们的乐观看法远非共识:表后主电源解决方案曾被冠以各种名号,比如“科学实验”、“暗黑吉瓦”,以及“人类尝试过的最愚蠢的事情”!
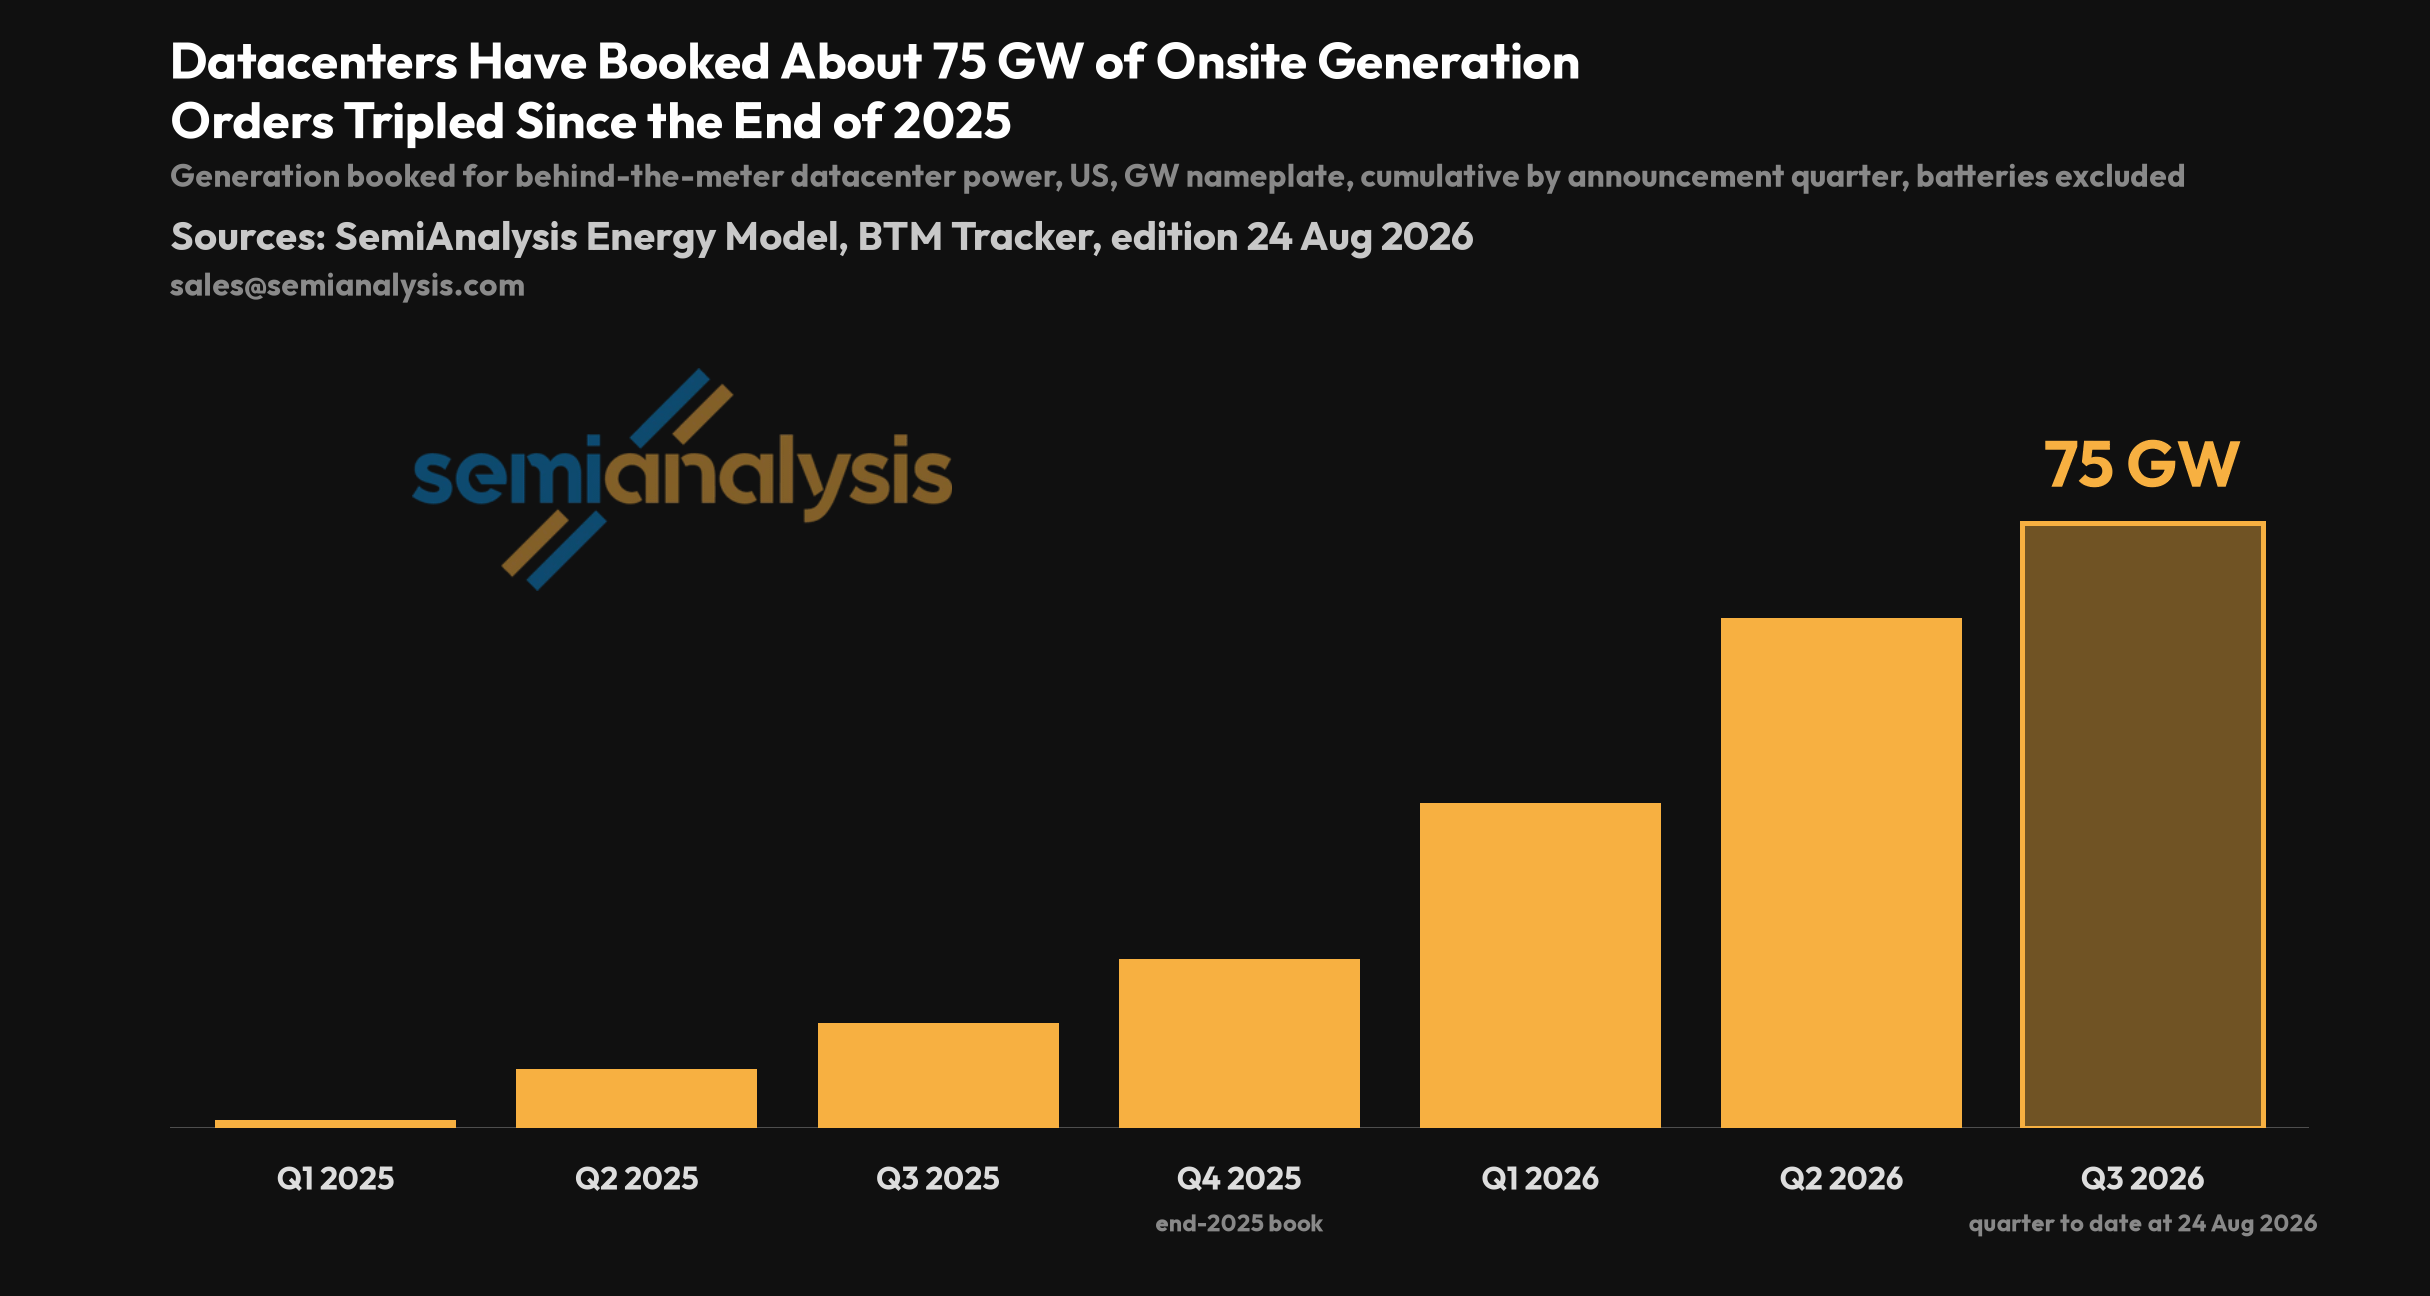
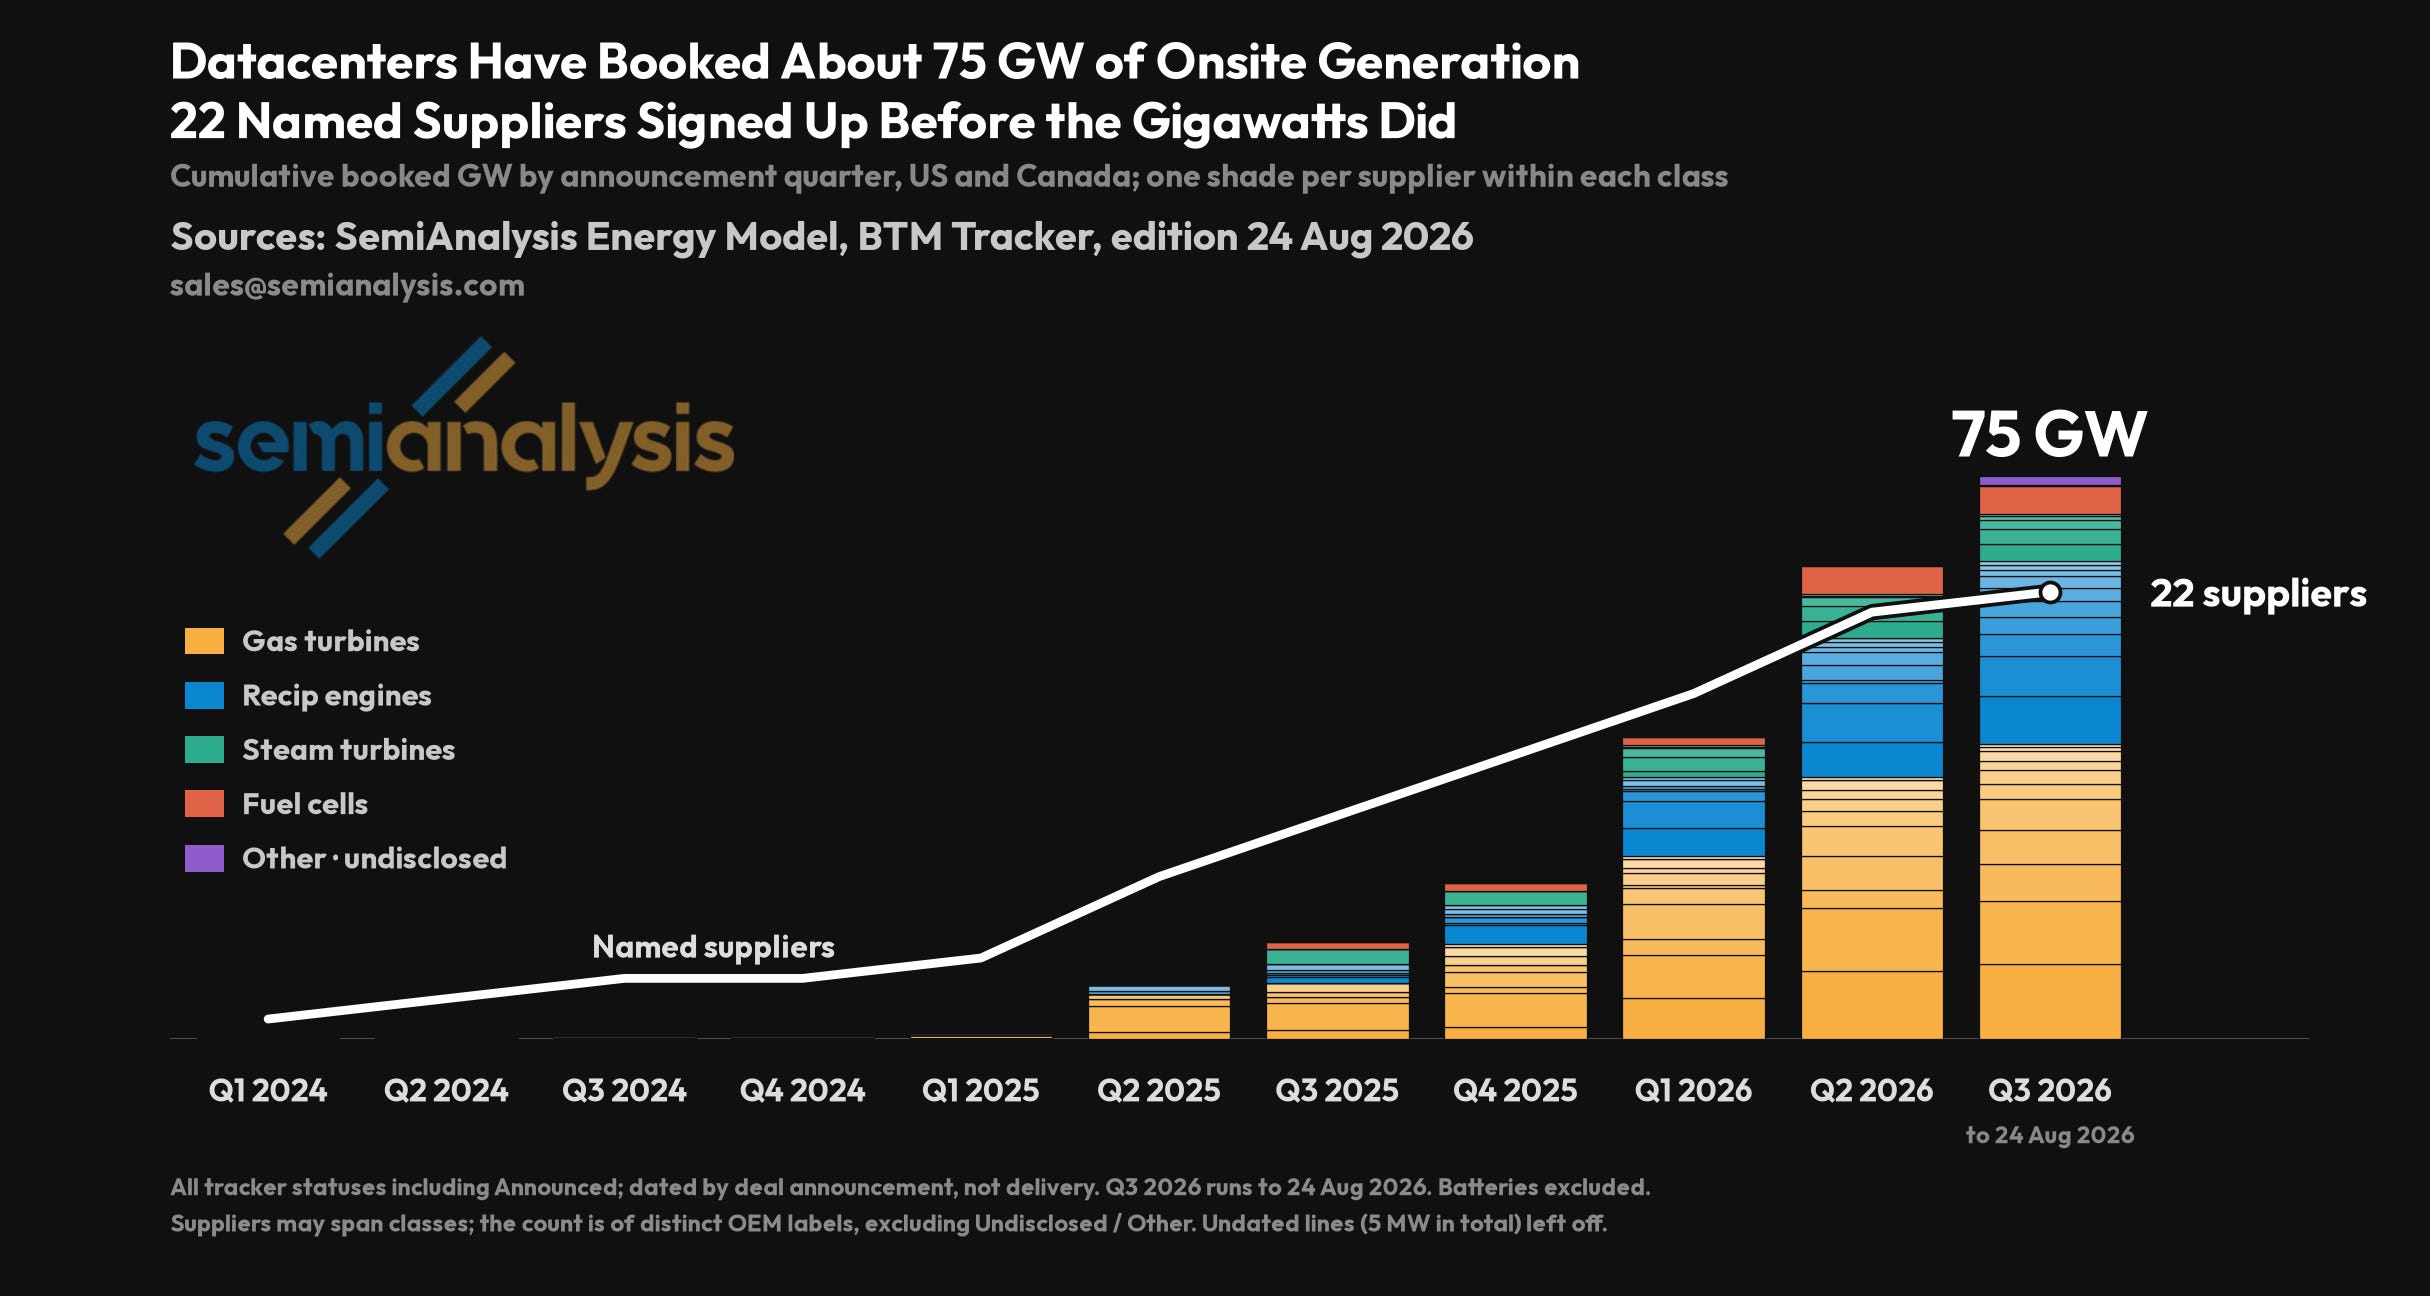
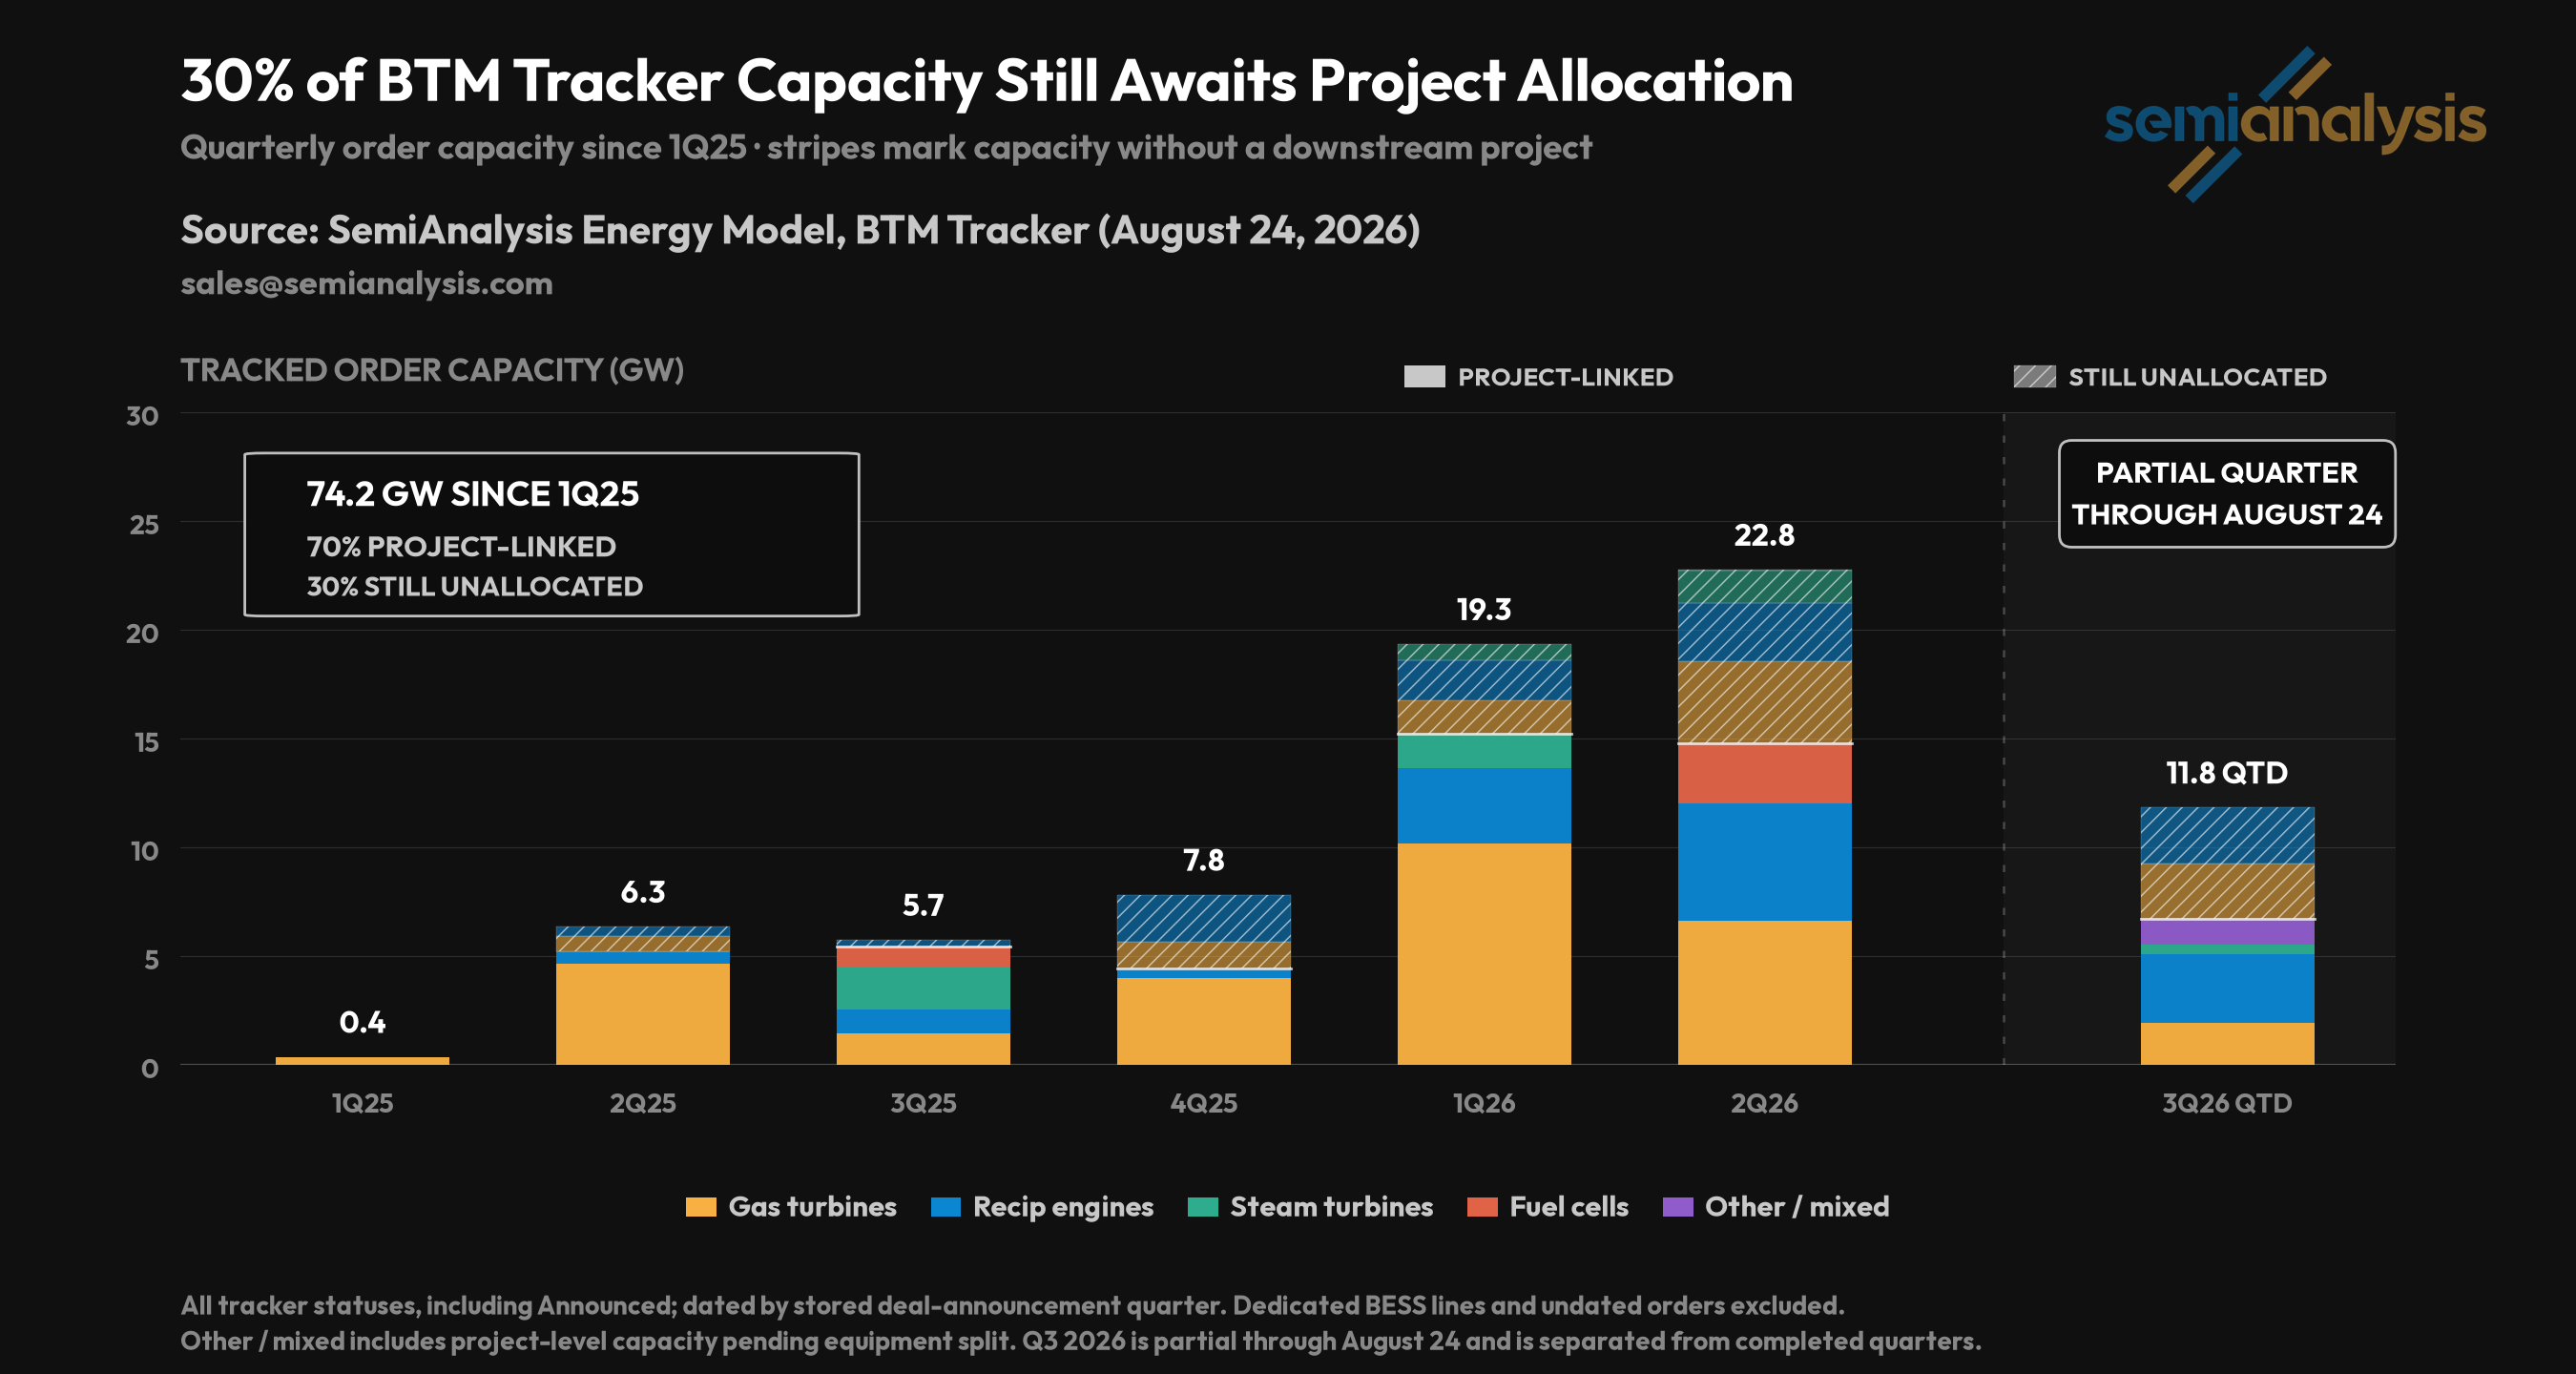
但自那以后,该供应链经历了大规模加速。我们的能源模型目前追踪到供应链中 75GW 的确定、有约束力的订单,且仅针对表后 AI 算力——其中仅 2026 年第二季度就订购了约 20GW。最初只是 Elon Musk 的一项实验,如今已成为每一家 AI 实验室和超大规模云厂商的主流选择。需要说明的是,这一数据不包括许多其他分析师在统计中追踪的数百 GW 投机性、毫无根据的公告——我们只关注 OEM 收到的、专门服务于表后 AI 算力的有约束力订单,并按项目层面追踪。
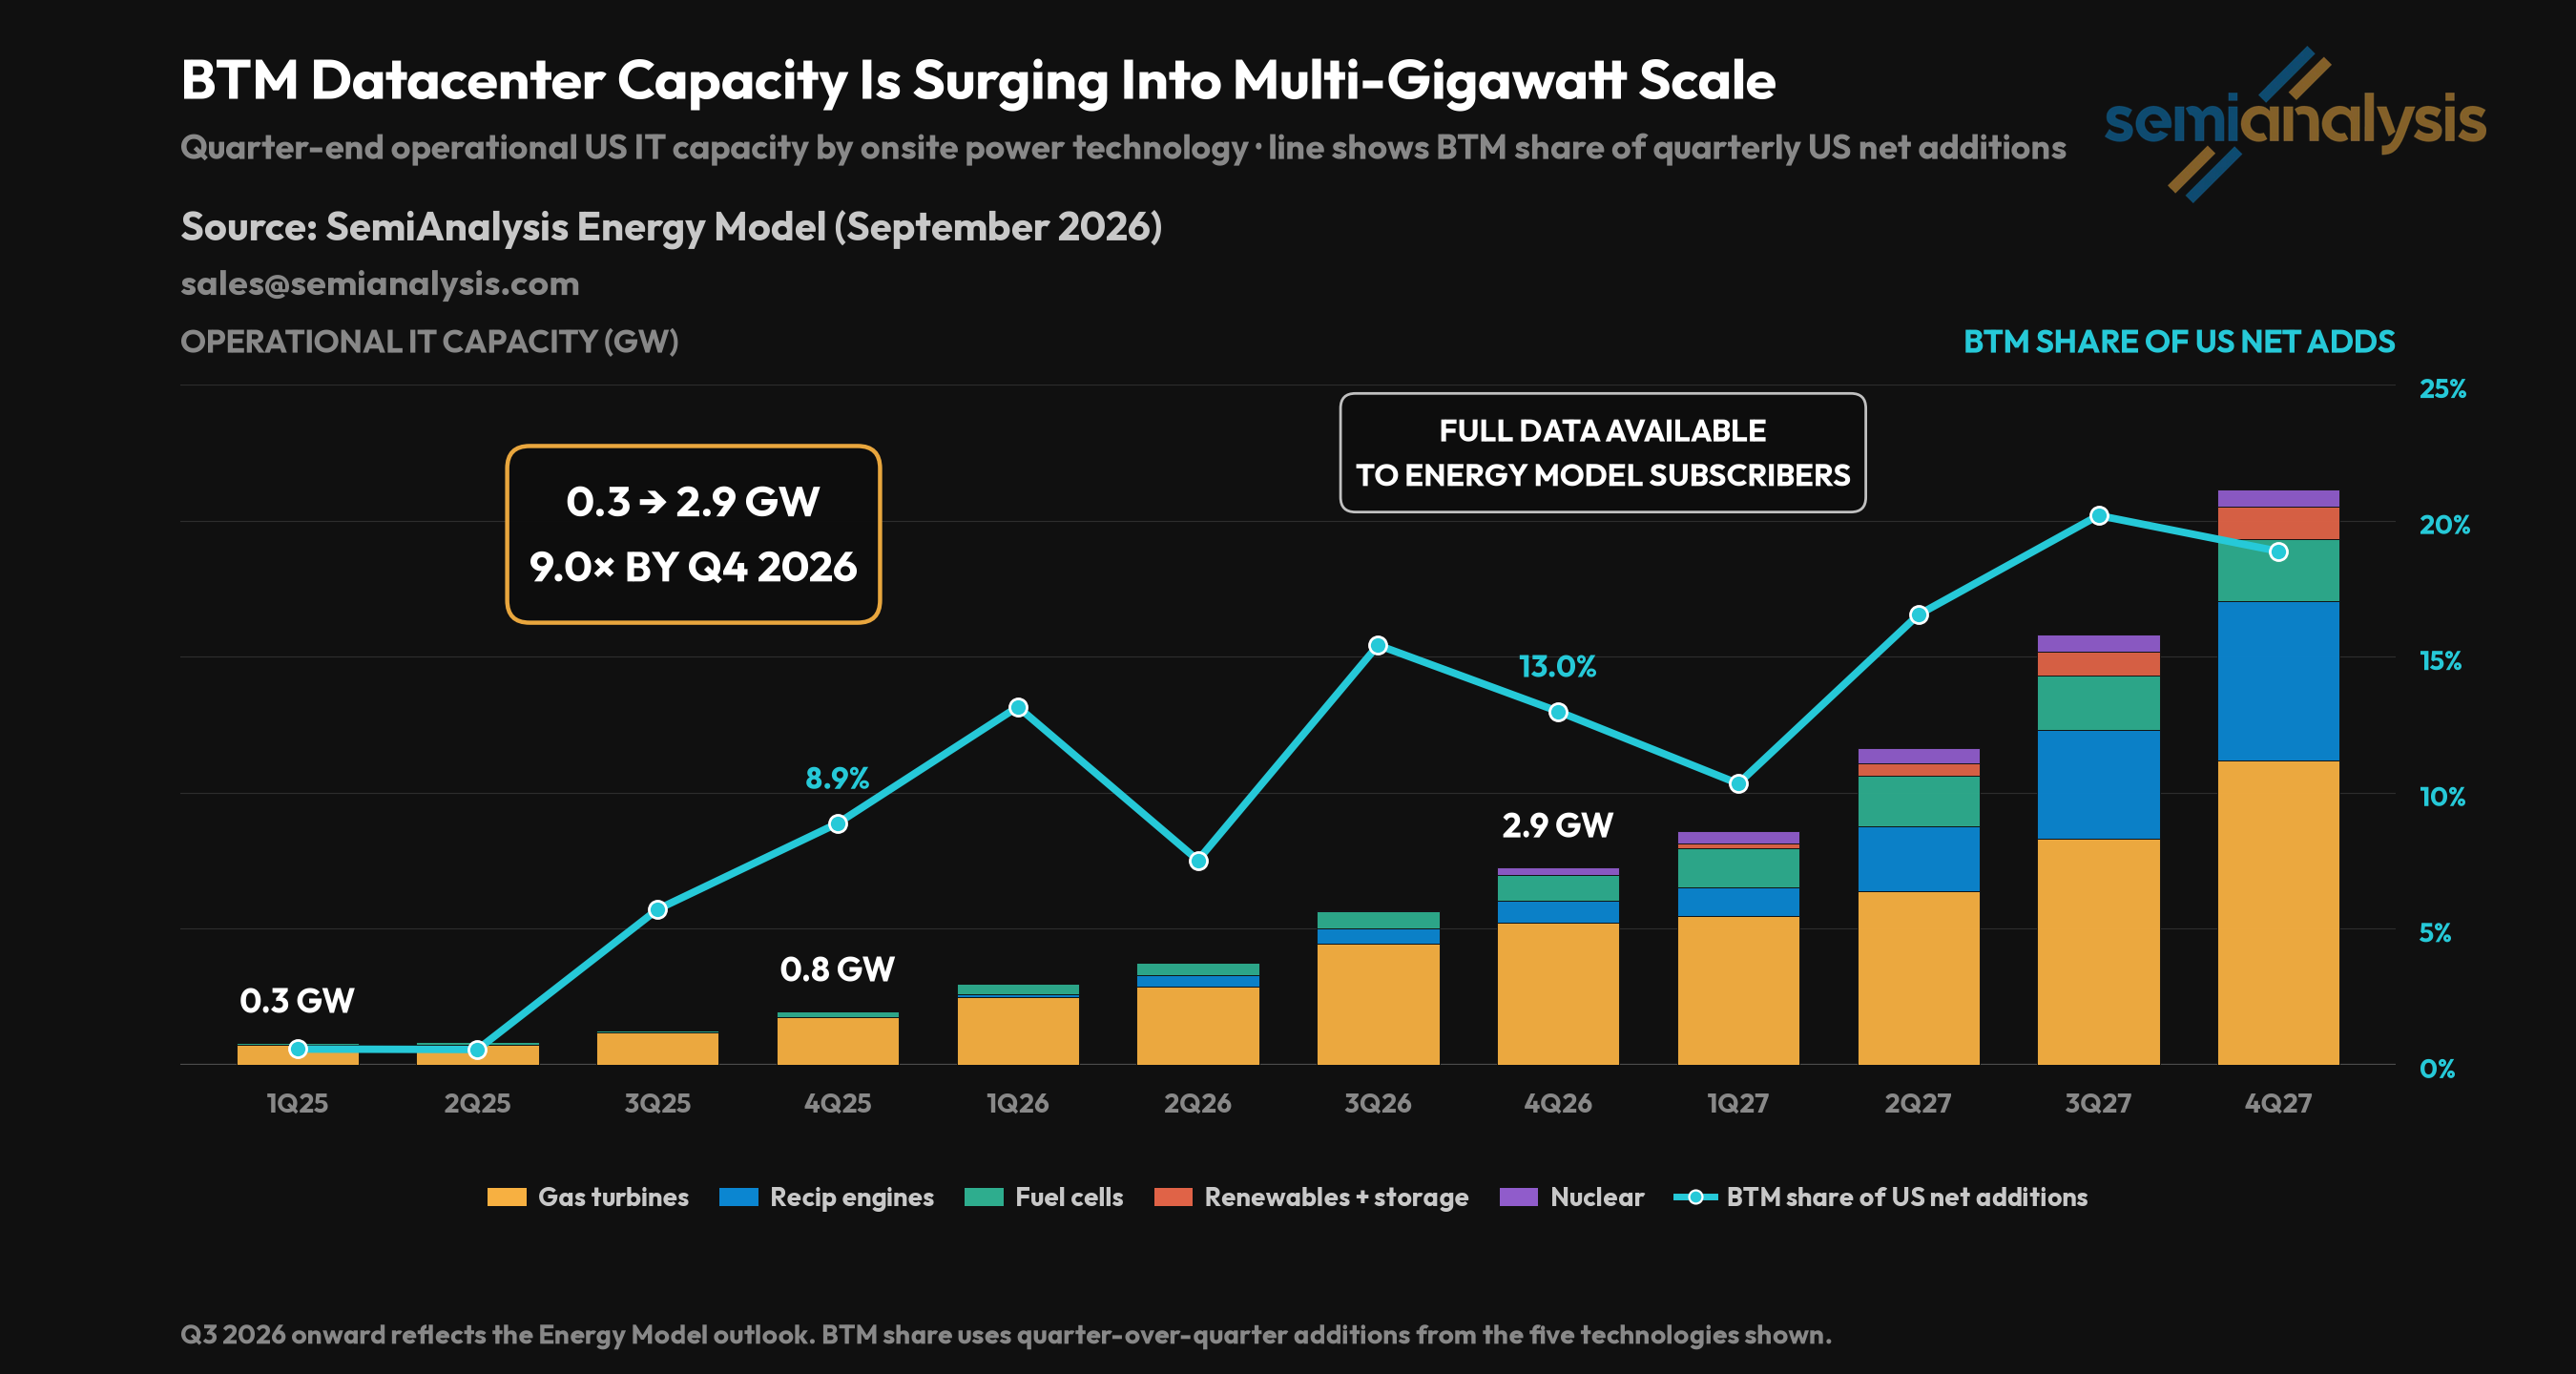
从确定的设备订单到项目交付,这条路依然漫长且充满挑战。存在巨大的执行风险,而这正是本报告关注的重点。但行业的经验比你想象的更丰富:到今年年底,约 3GW 已投运的美国数据中心 IT 容量将采用表后供电,而这一数字将连续多年实现三位数增长。我们的能源和数据中心模型已计入所有潜在延迟,正如我们在《别再说什么 2026 年美国一半的数据中心容量被取消了》一文中深入解释的那样。
领先 AI 实验室和超大规模云厂商开发的一些最具战略意义的项目正依赖表后供电,支撑着数千亿美元的未来收入。采用范围从未如此广泛。几个例子:
2026 年年初至今,Microsoft 已签署超过 5GW 的表后铭牌容量,其中 2.7GW 与 Joulent & Chevron 签署,另有远超 2GW 通过 Crusoe 等公司的交钥匙数据中心租赁获得。这 5GW 涵盖多种不同类型的电力设备;完整明细可供我们的能源模型订阅用户查看。
Google 历来最不愿采用现场燃气,如今正在 Armstrong County 的一个旗舰园区部署 930MW 的离网航改型燃气轮机。此外,这家搜索巨头将在 Wyoming 部署 900MW 的 Bloom Energy 燃料电池——正如我们在 2026 年 2 月所指出的,这对 Bloom Energy 是巨大利好。这些设备将与超过 1GW 的三菱 J 级燃气轮机配套。
Anthropic 和 Meta 都已与 ERock 签署 300-500MW 的协议,后者是围绕 21.9 升 V12 燃气发动机构建的 0.5MW 发电机组供应商。另外,Anthropic 位于 Texas、由 Google 支持的旗舰园区也将部署超过 1.5GW 的离网发电;Anthropic 具体数据中心设施的完整明细可供我们的数据中心模型订阅用户查看。
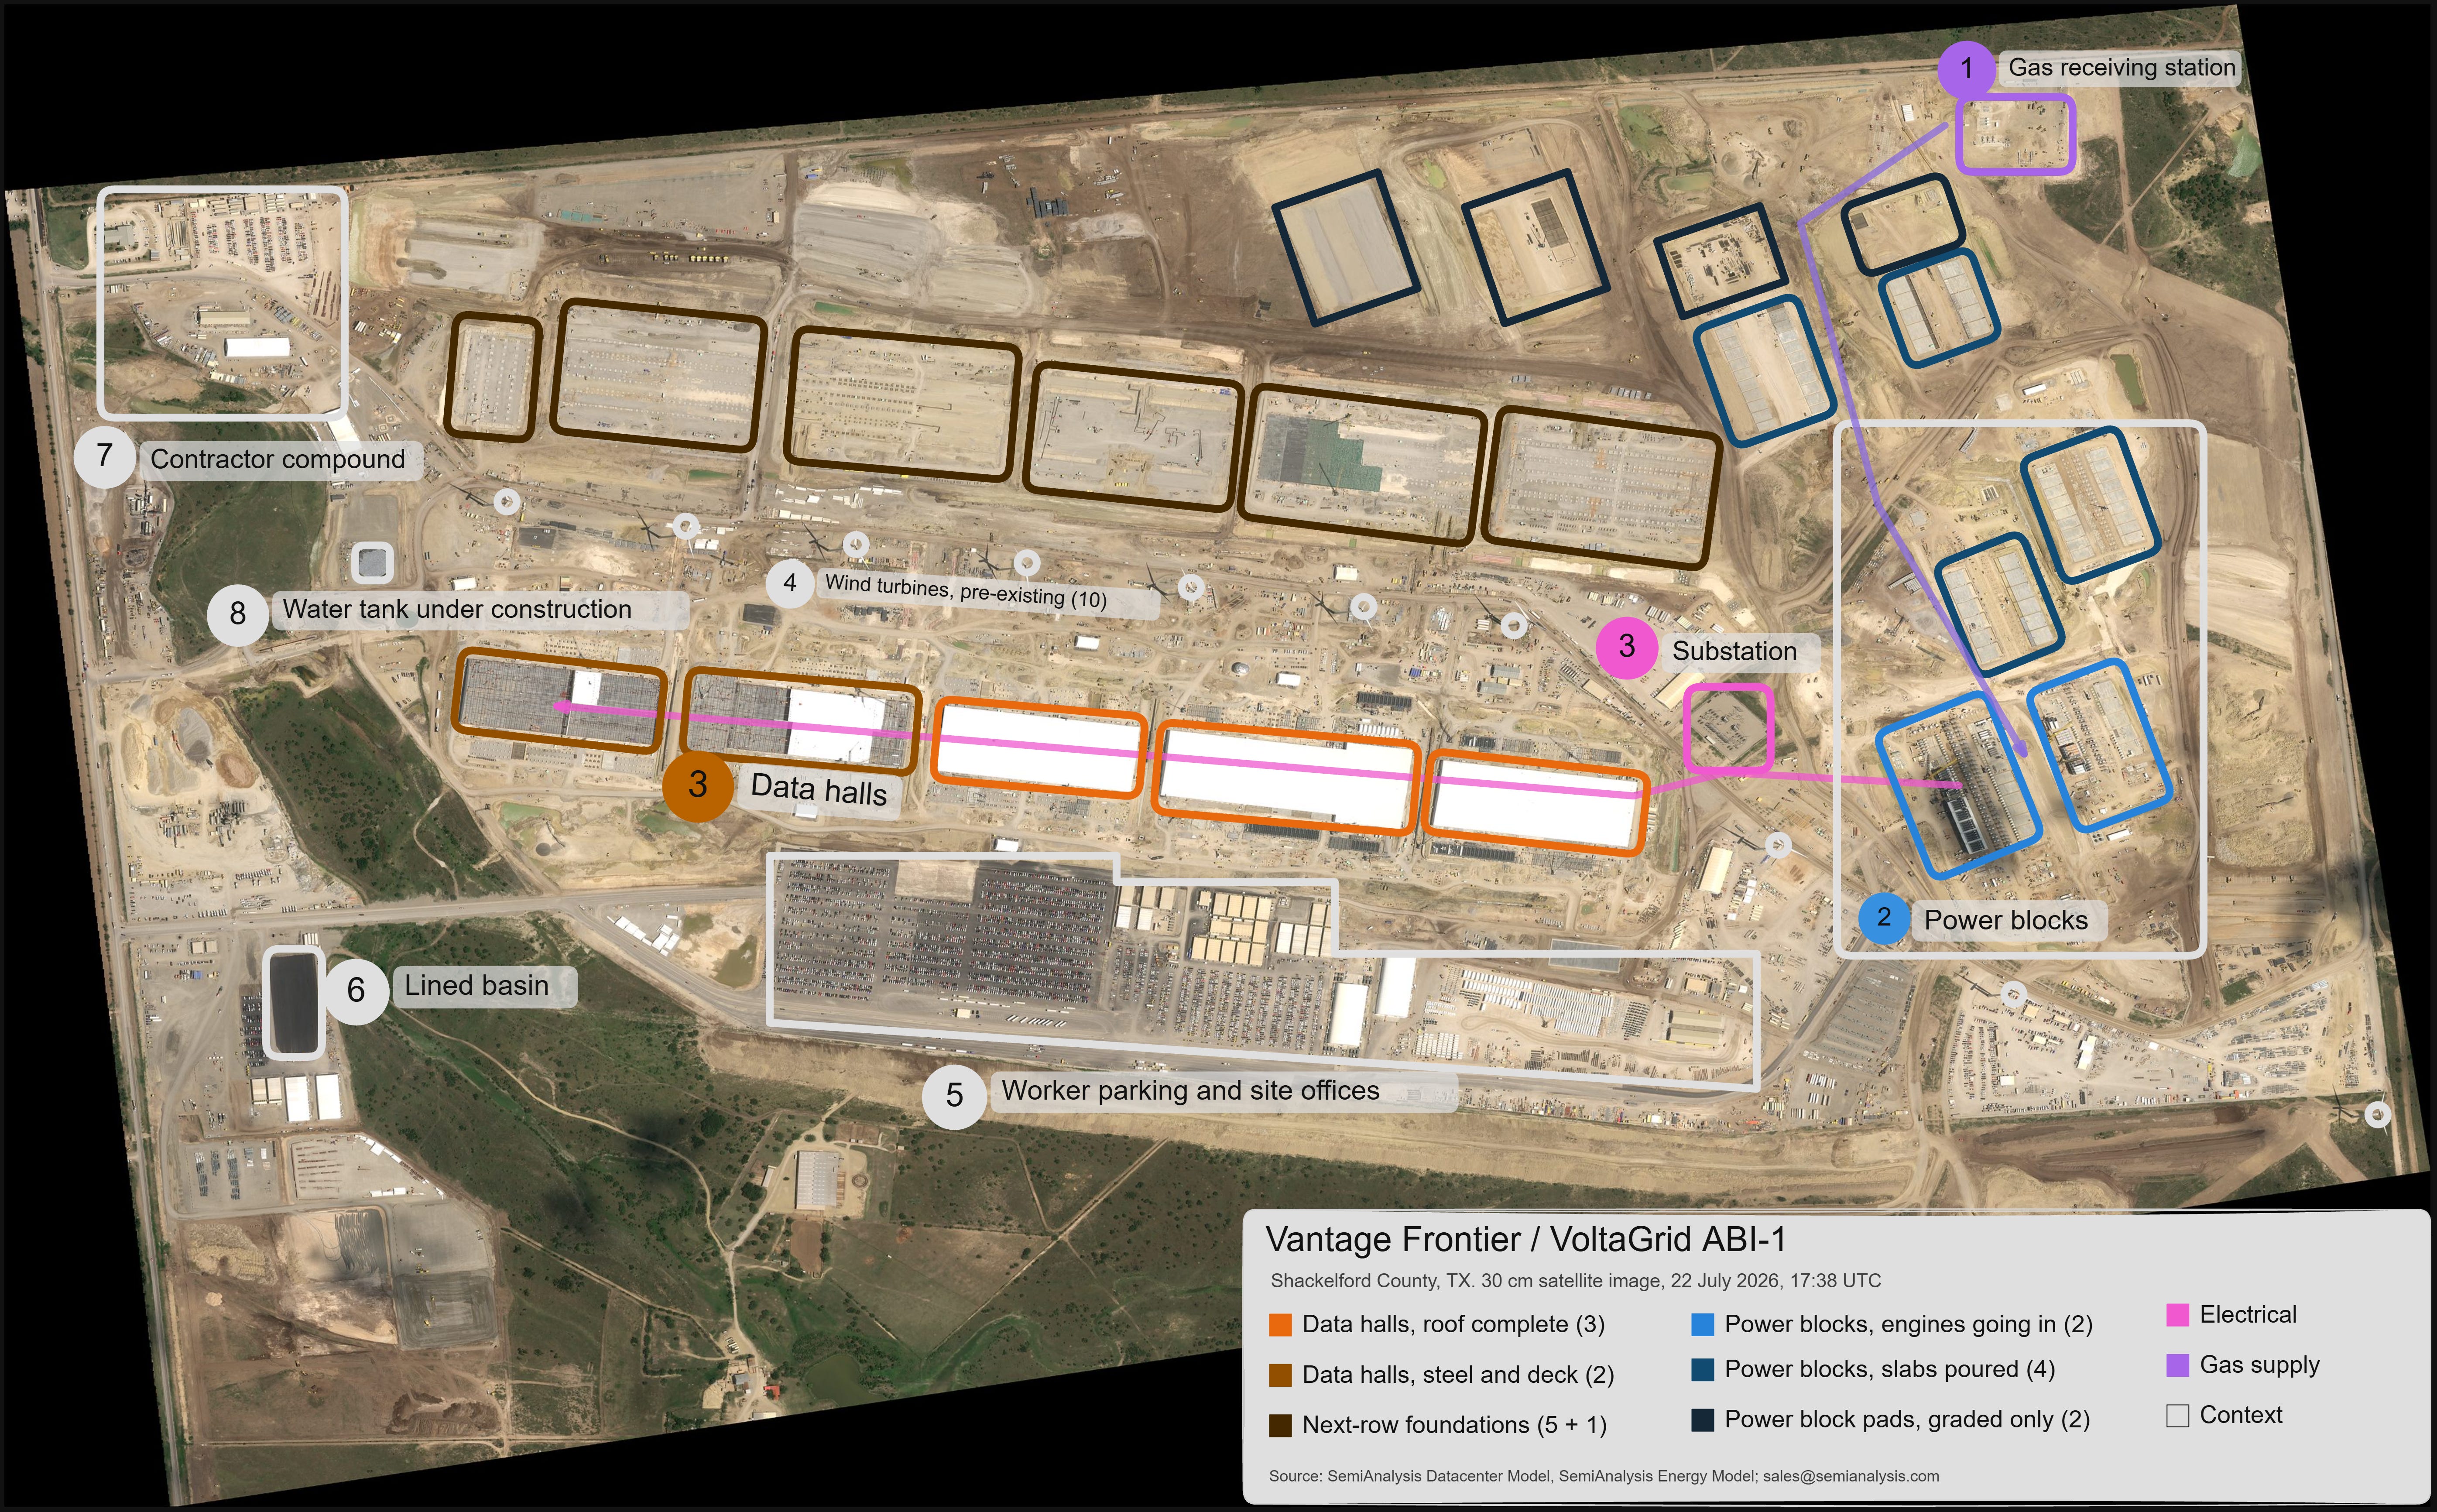
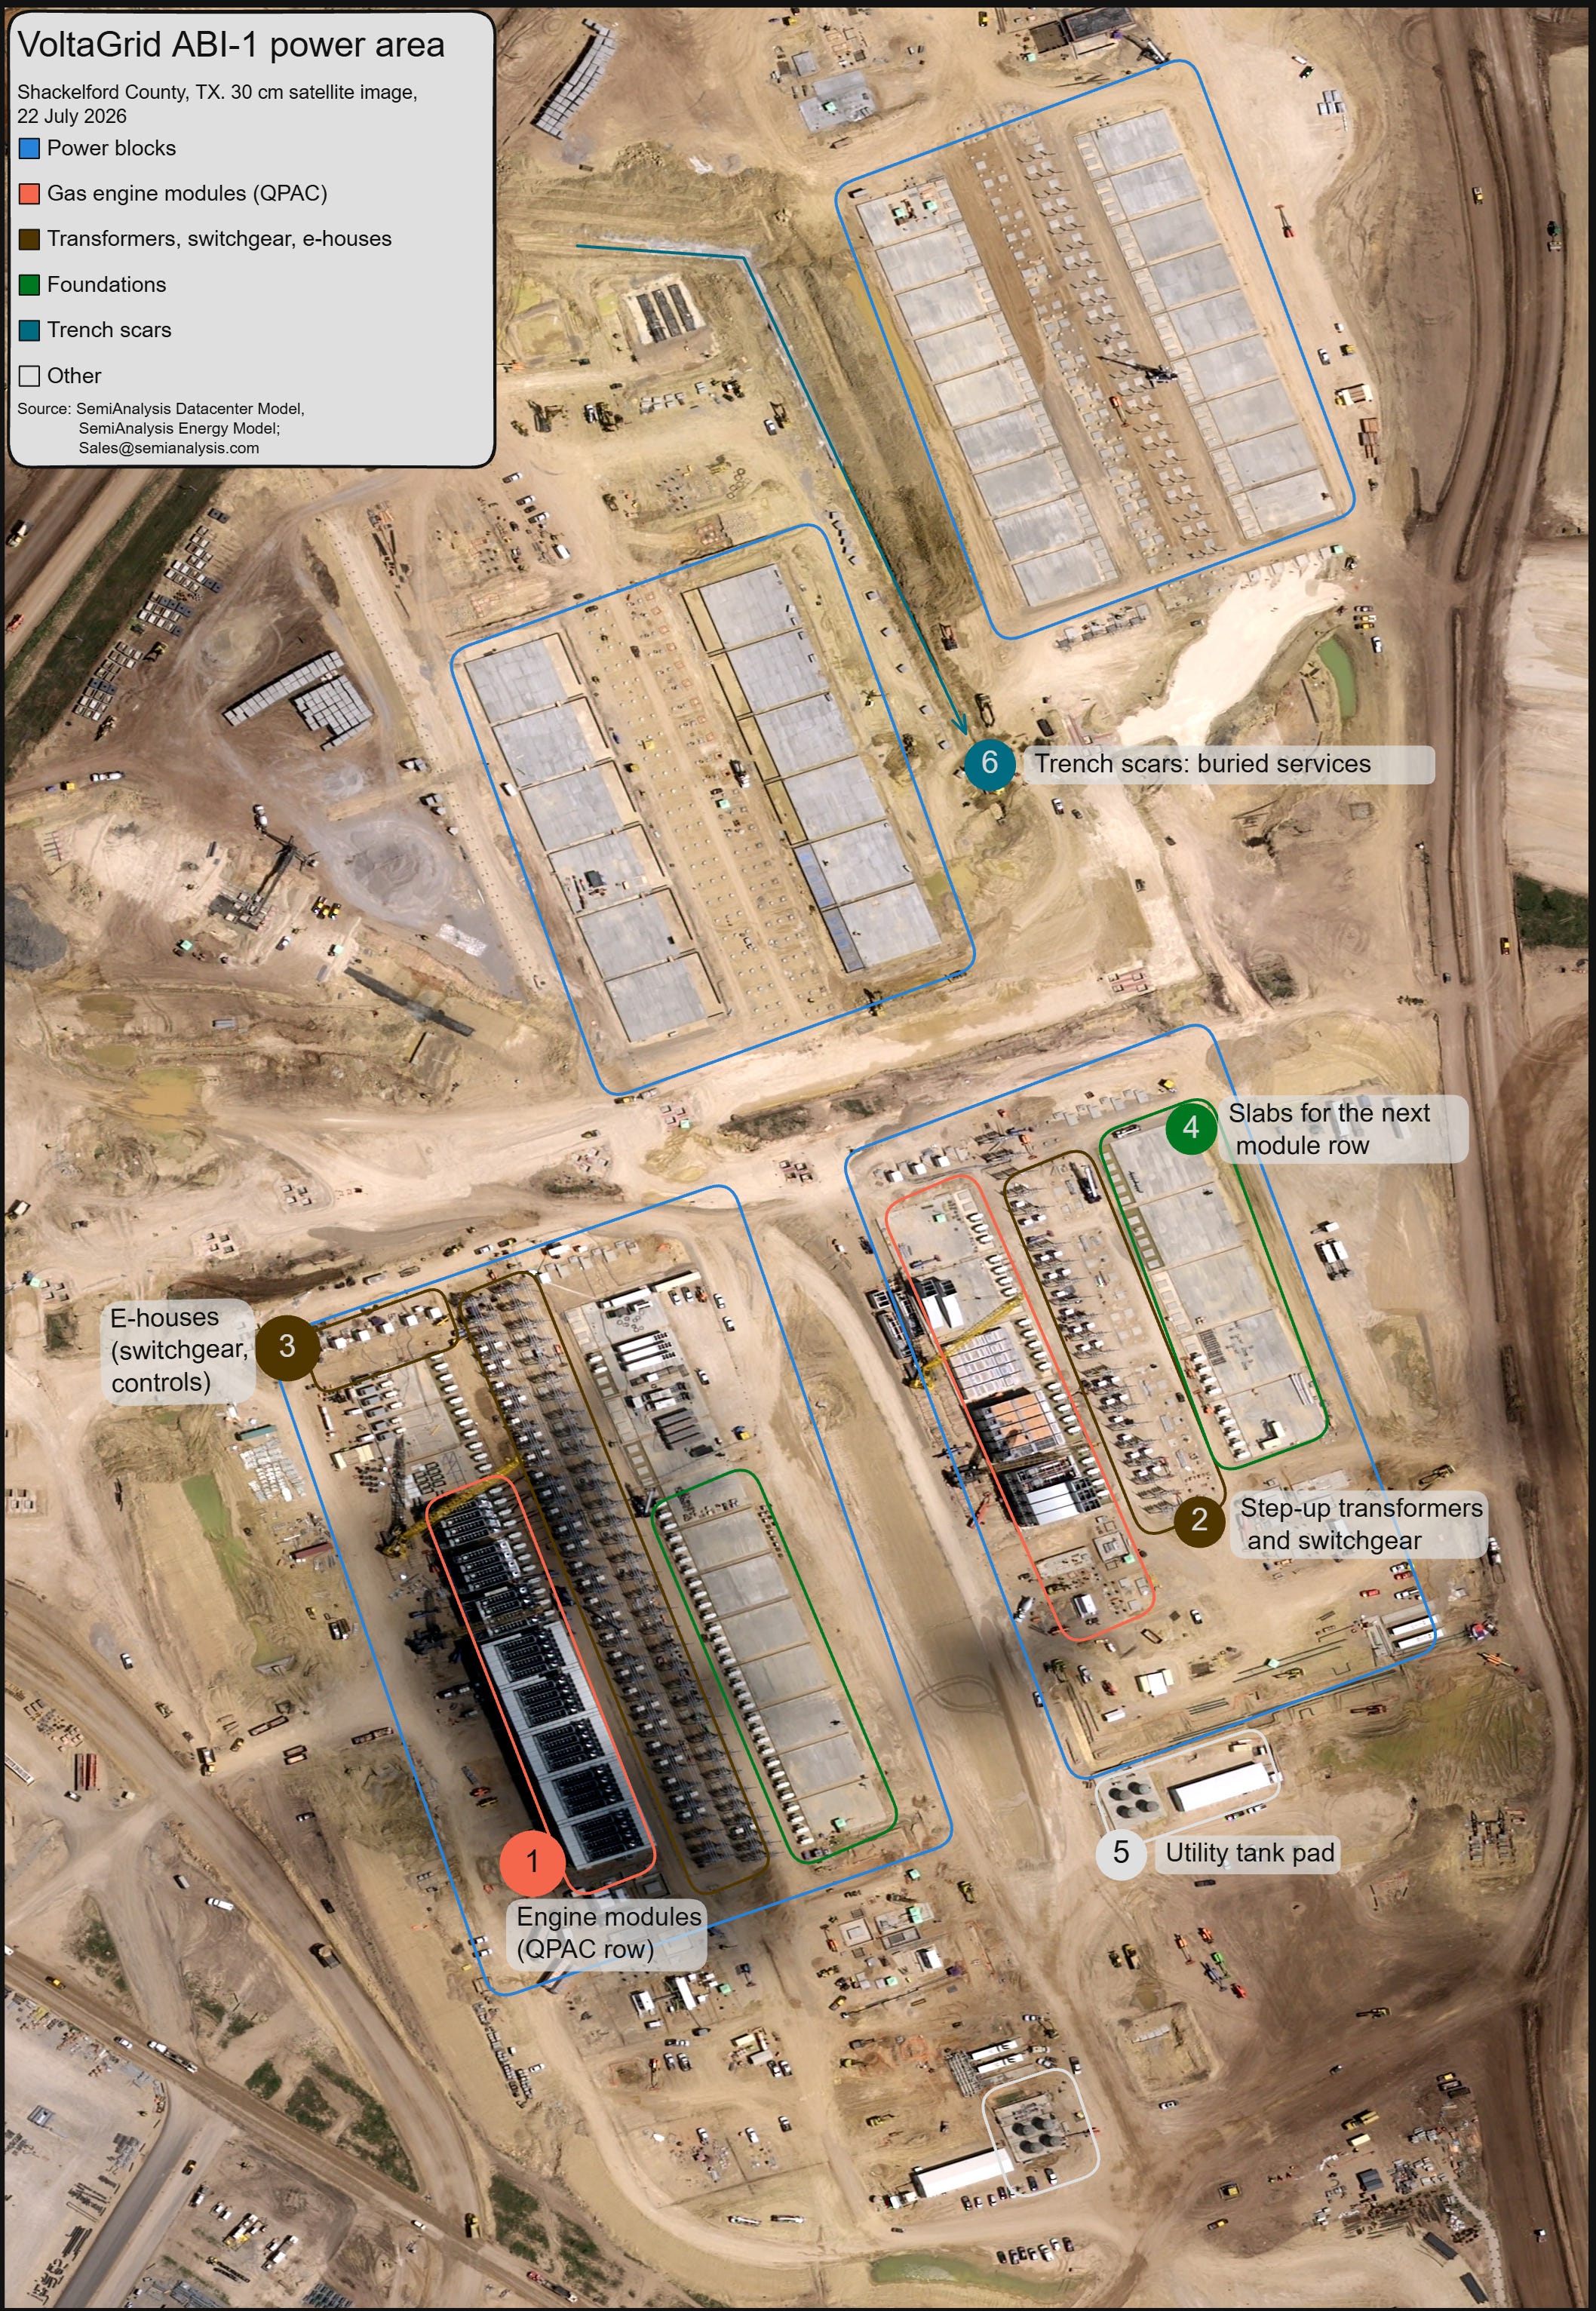
OpenAI 即将在其位于德克萨斯州沙克尔福德县的旗舰离网 1.4GW(IT 容量)园区开始运营,使用超过五百台 4.25MW 的 Jenbacher J624 发动机。我们在下方展示了该园区的一部分。结合其在新墨西哥州的 1.3GW IT 站点,这代表着 OpenAI 与 Oracle 签署的超过 1500 亿美元合同支出,依赖于表后电源。
为什么会发生这种情况,为什么许多能源专家错得如此离谱?这归结于理解 AI 经济学。我们已在许多其他文章和我们的 Tokenomics Model 中详细讨论过这一点。快速提醒一下,兆瓦对最终用户的价值正在飙升。一座支持孤岛式 1GW IT 数据中心的发电厂通常耗资约 50 亿美元。在当今环境下,推理 API 收入每 GW 每年可产生 1000 亿美元,毛利率超过 90%。为了更快部署速度而多付 2 倍的钱或接受低 30% 的效率变得毫无疑问。换句话说,Anthropic 及其同行可以在 20 天的推理收入内收回一座发电厂的价值。正如我们六个月前所讨论的,AI 基础设施栈中的大部分价值正在转移到前沿模型开发者手中。
电网根本无法跟上需求。建设新发电设施很容易需要五年以上,而在需求侧,数据中心并网需要数年时间。阅读我们关于美国电网约束的文章了解更多。
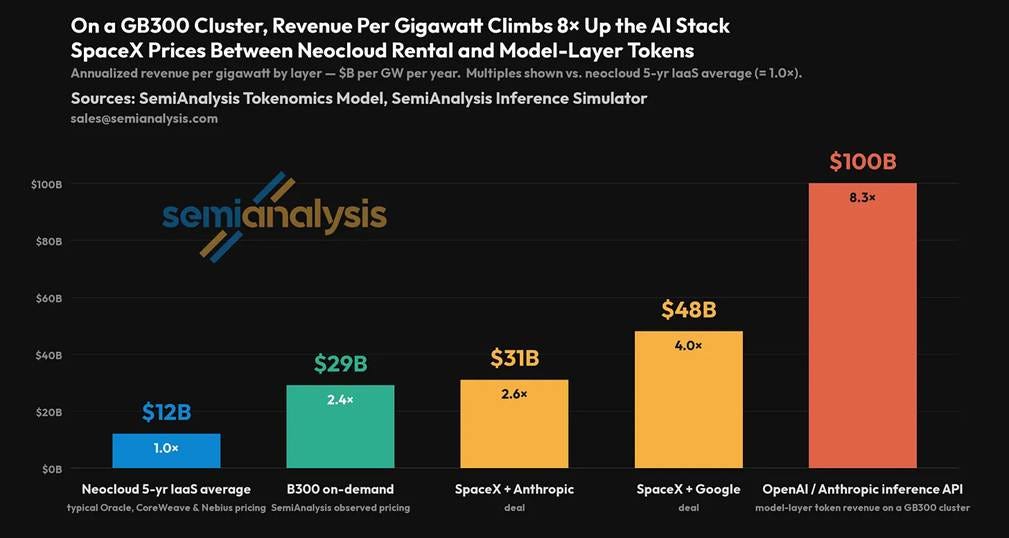
这种市场背景对表后电源克服此类约束来说压倒性地有利。但这些数据中心现场电源解决方案与并网同行日益分化。正如一年前所预测的,赢家不仅仅是 GEV 和 Siemens Energy 等现有企业。最大的受益者是数十家各种形态的往复式发动机供应商,从每台 0.5MW 到每台 20MW 的解决方案正在大规模采用。一年前,我们统计有 12 家不同的制造商获得了数百兆瓦级的数据中心离网订单;但如今这一数字是 22 家,并将继续增长。我们的 Energy Model 逐季度追踪 30 多家 OEM 的制造产能、订单、交付和可用性。
这件事好的一面是创新,另一面则是整个行业即将面临的执行挑战。其中许多事情从未以这样的规模或速度做过。裂痕已经开始显现。许可审批的延误已迫使一些备受瞩目的项目——例如 Oracle Project Jupiter 和 Nebius New Jersey——紧急转向污染更小的替代方案(Bloom 燃料电池)。管道延误也影响了 Oracle 的 1.3GW IT Project Jupiter(正如我们的 Energy Model 在 2026 年 5 月所指出的,远早于新闻头条)。关于可靠性问题的市场传言日益频繁。劳动力短缺正在加剧。设计与正常运行时间的考量颇具挑战,并拖慢了一些 FID。由于与失败项目绑定的确定订单,涡轮机的二级市场正开始形成。
在今天的报告中,我们深入探讨“数据中心微电网”的世界。我们审视围绕 BTM 建设的挑战与疑虑,并考察它是如何实施的。
究竟什么是“表后”。详述数据中心与电网发生关联的方式,介于主电源与备用电源之间;包括什么情况下属于伪微电网。如何定义表后?
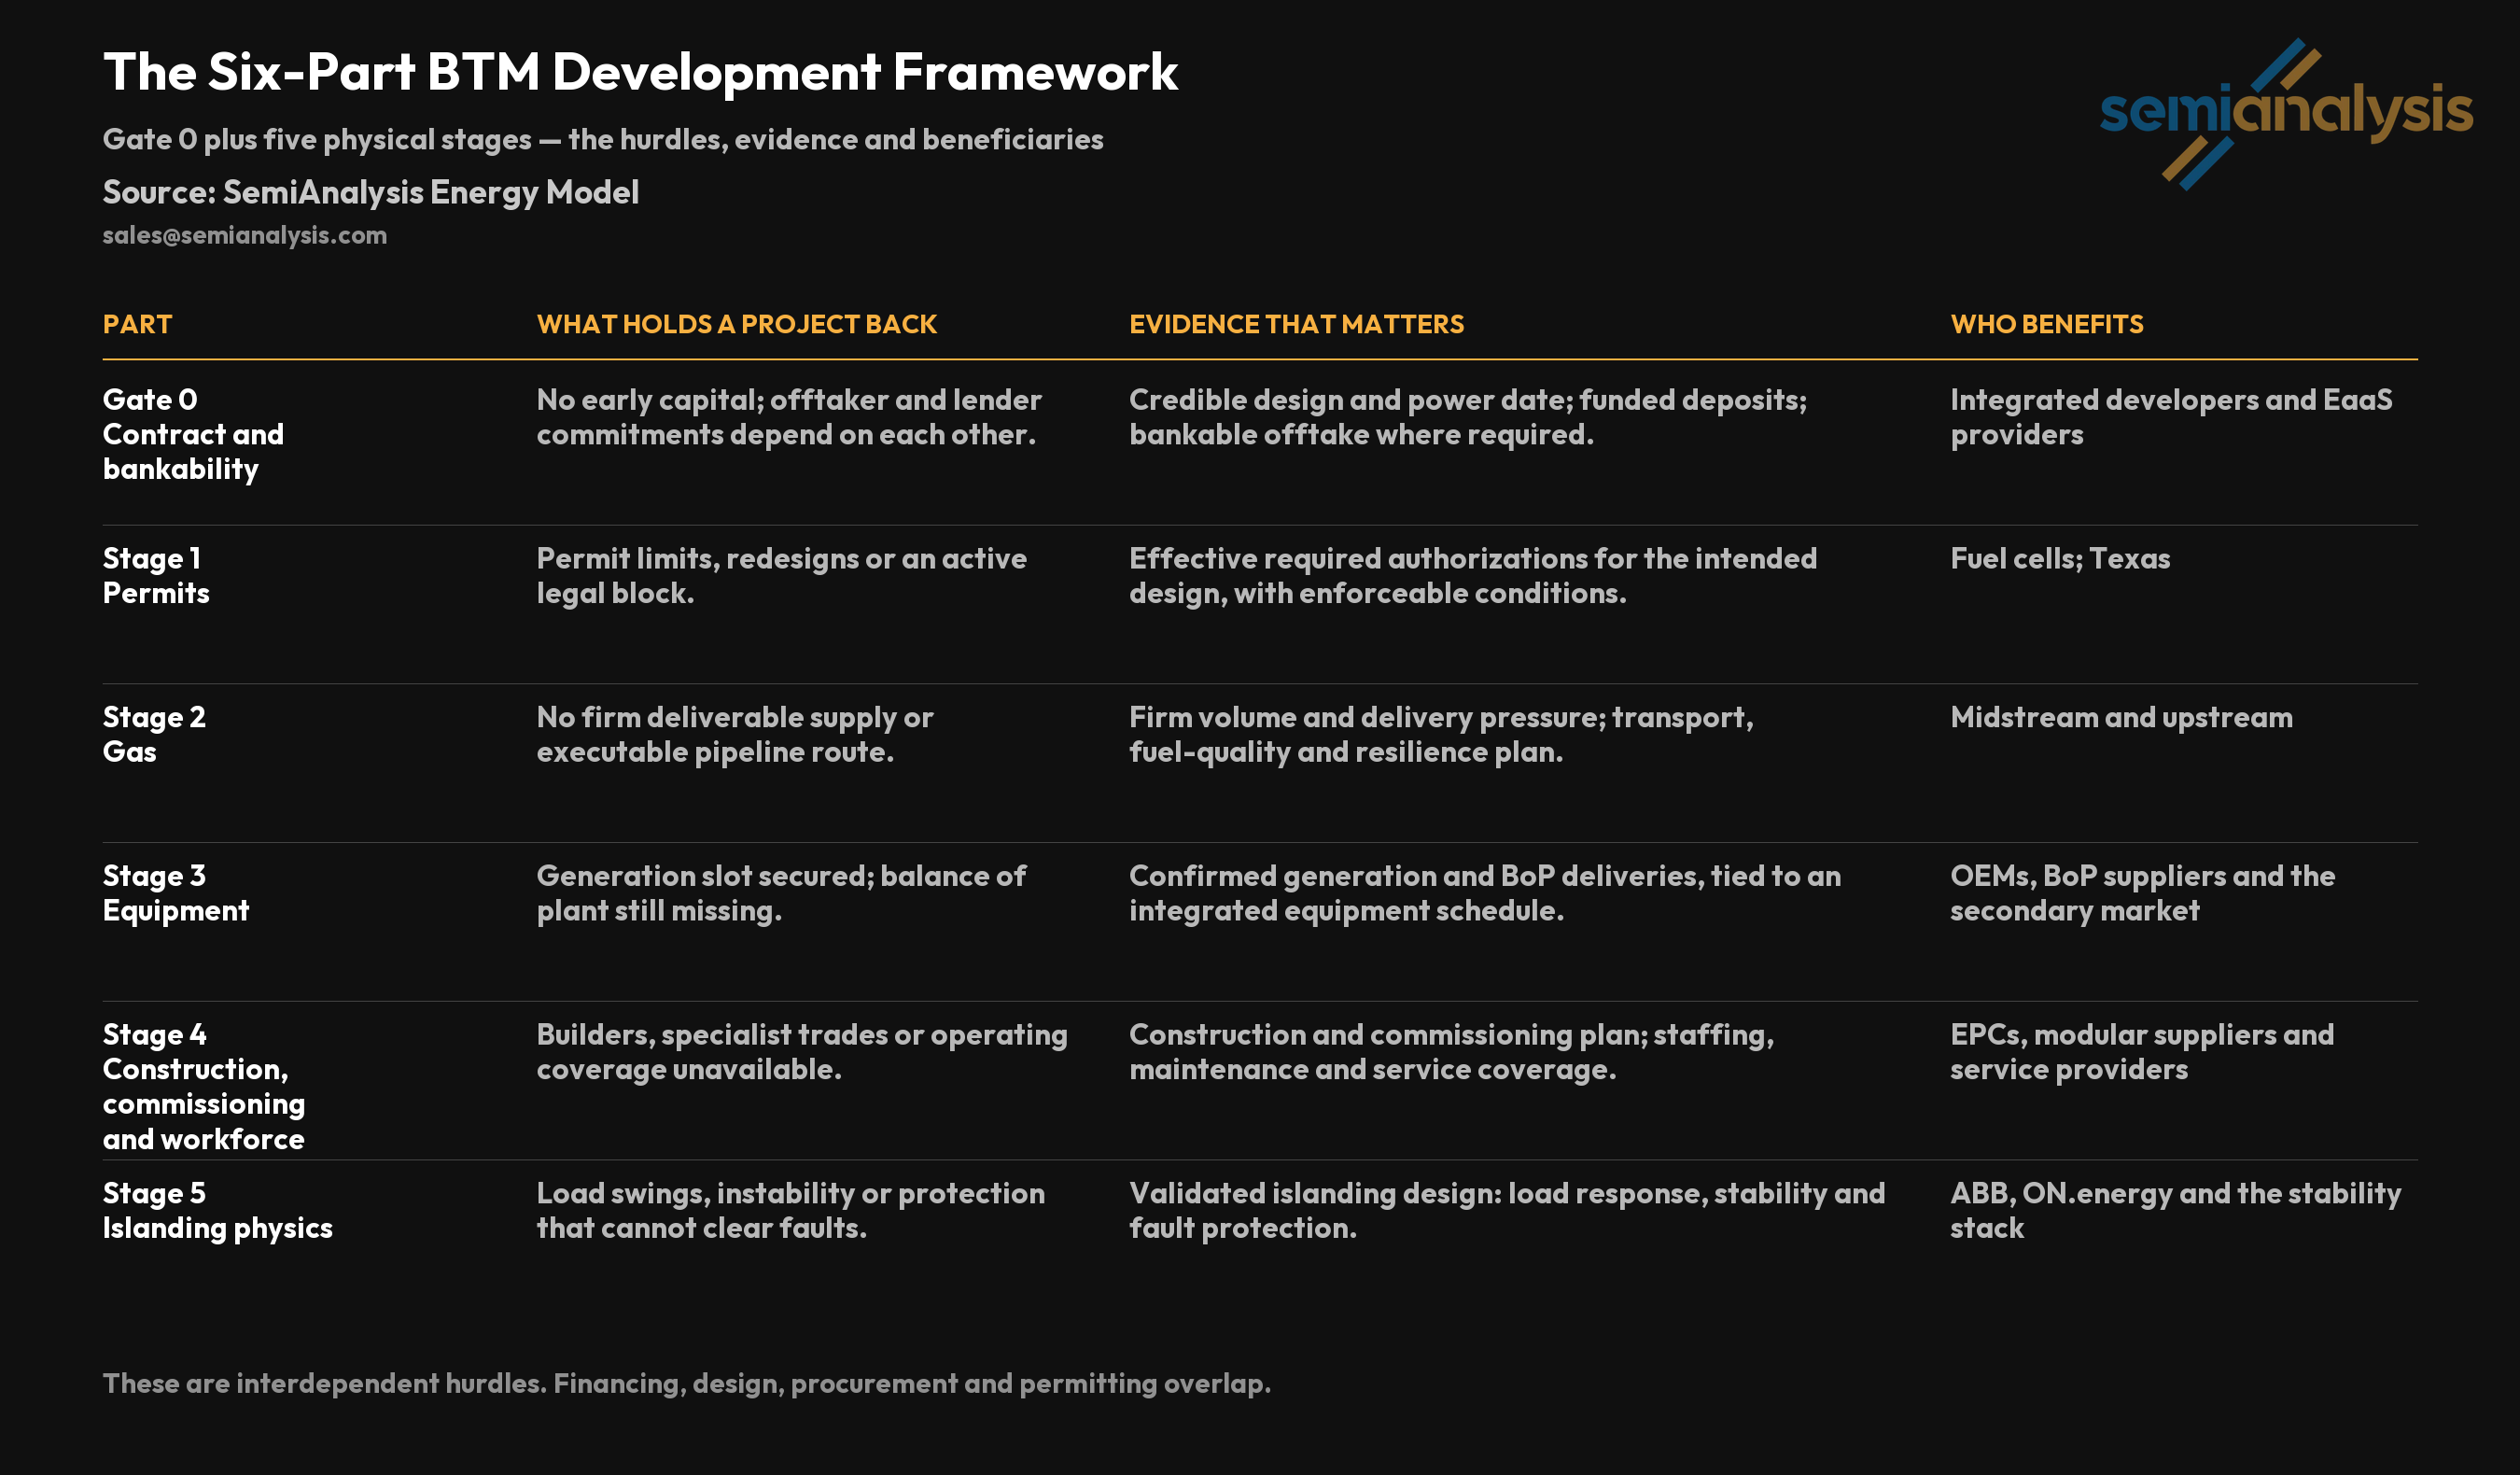
项目如何成功或失败。我们列出 BTM 项目的六个关键阶段与挑战:合同与可融资性、许可审批、燃料供应、设备采购、劳动力,以及在没有电网连接的情况下运行的物理规律。我们从融资壁垒谈起,开发商日益面临先有鸡还是先有蛋的困境,以及新型“BTM 公用事业公司”的兴起。
我们将走向何方。“并网还是不并网”;当电网电力最终到来时,这些电厂会怎样:向电网售电、继续作为主电源、转为备用,还是迁往别处。与此同时,这些订单簿以及为满足当下需求而大幅扩张的制造产能又会如何。我们还将给出我们对德克萨斯州 BTM 影响的看法。
近几个月来,我们为 Energy Model 客户发表了重要研究,梳理了设备格局(涡轮机、往复式发动机、燃料电池)中的赢家与输家,AGX 等承包商,MV UPS 系统等 BoP 设备,以及新的 LVRT 法规可能对某些大型工业公司产生的负面影响。在本报告的付费墙之后,我们现已收录其中部分内容,供 Substack 订阅者享用。
会议:9 月,SemiAnalysis 的 Energy Model 团队成员将出席 14-17 日在曼谷举行的 Gastech;21-23 日在达拉斯举行的 Data Center World Power;在拉斯维加斯举行的 Yotta,以及 28-30 日在奥斯汀举行的 Gulf Coast Power Association。请发邮件至 energy@semianalysis.com,我们来聊聊电力!
我们感谢来自 Celsius Industries 的 Michele Tarawneh 对本报告的宝贵贡献!
究竟什么是“BTM”?
电表是一种计量电力的装置;它被安置在项目线路与电网线路相接的位置。该点电网一侧的一切——变电站、输电塔、发电厂——都是“表前”;项目一侧的一切——开关设备、电池和现场发电机——都是“表后”。
此外还有一些特定术语,但在实践中它们会被互换使用:“表后”(behind-the-meter)、“离网”(off-grid)、“孤岛运行”(islanded)、“同址共建”(co-located)和“微电网”(micro-grid)。这令人困扰,并导致围绕这些定义产生常见分歧,但一种理解方式是按连接配置来区分:
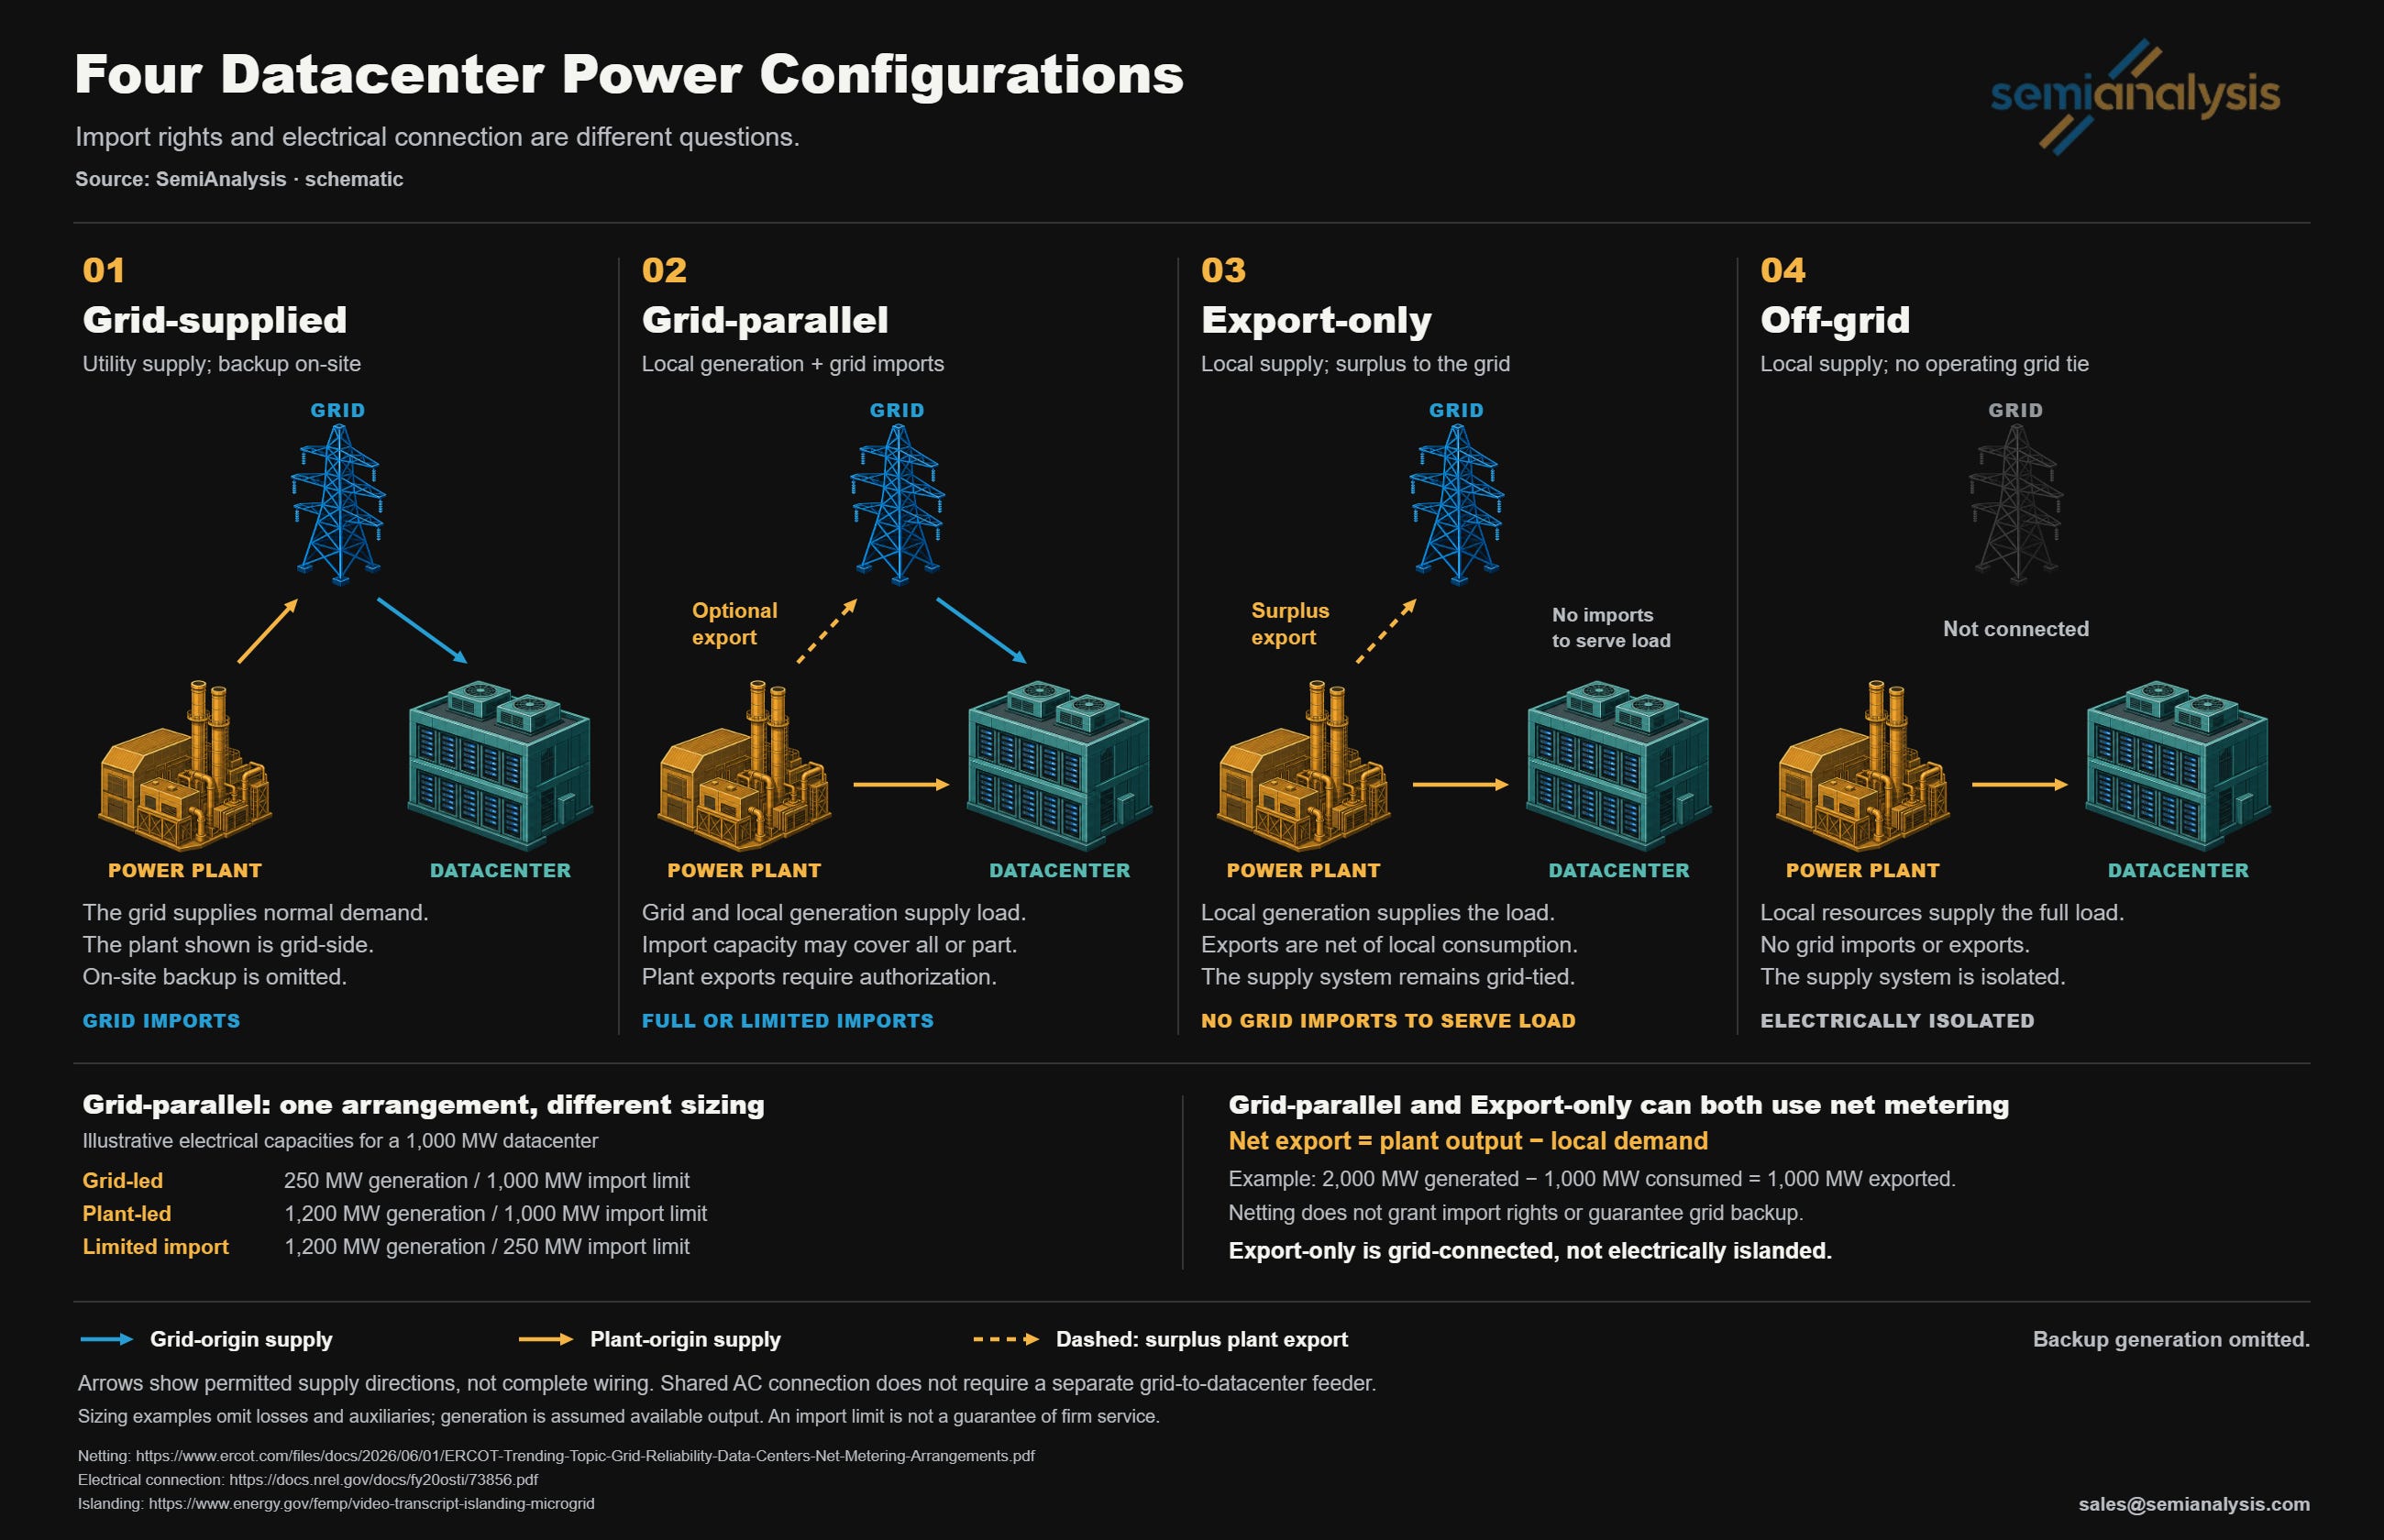
电网供电:由电网为数据中心供电;现场发电仅作为备用。发电厂向公共电网供电,公共电网再为数据中心供电。
电网并联:本地发电和电网输入均可为数据中心供电。是否向外输出取决于相关权利和连接条件,属于可选项。
数据中心、其本地发电以及获准的电网输入三者的相对规模可能差异很大。ERCOT 的“受限取电私有使用网络”(Withdrawal-Limited Private Use Network,WLPUN)框架明确允许现场发电减少大型负荷所需的输电容量。
考虑三种示例配置,每种均服务一个1,000 MW 数据中心:
电网主导型:250 MW 本地发电和 1,000 MW 输入上限。本地发电抵消部分电网用电;在数据中心满负荷时以 250 MW 出力运行,则剩余 750 MW 需从电网输入。
电厂主导型、满容量输入连接:1,200 MW 本地发电和 1,000 MW 输入上限。电厂可覆盖正常需求,而输入上限足以承载整个数据中心的负荷。
电厂主导型、受限输入连接:1,200 MW 本地发电和 250 MW 输入上限。在满负荷时,至少 750 MW 必须来自本地资源。若全部本地发电丧失,则需要替代供电或至少削减 750 MW 负荷。
仅输出型:本地发电为数据中心供电;电网连接允许向外输出,但不允许输入以满足负荷。
离网型:本地发电为数据中心供电,且没有运行中的电网连接。
净计量
在此语境下,净计量是指在相关的面向电网的计量或结算边界上,将数据中心的用电量与相关发电量相抵扣。ERCOT 将其描述为减少客户从电网计量的用电量;它不一定是那种在计费周期内将输出电量抵扣用电量的零售屋顶光伏安排。
Freestone 就是一个例子:ERCOT 报告称,PUCT 于 2026 年 5 月批准了 Freestone 县一座 1,099 MW 燃气电厂与一个 760 MW 数据中心之间的一项安排。
为什么“仅输出型”不是“离网型”
数据中心不需要单独的电网馈线来保持电气连接。如果其供电回路接入电厂与电网相连的交流系统,那么它就是通过电厂与电网相连;即使净输出电力,该站点也参与互联的频率动态和共享惯量响应。取决于电网运行的良好程度,这种安排可为数据中心带来更好的电气可靠性和电能质量。
现有发电还带来监管层面的区别
监管机构还可以将新一代发电设施与先前向电网供电的电厂区分开来。德克萨斯州公用事业法典第39.169条“大型负荷客户与现有发电资源的共址”涵盖了涉及在2025年9月1日时注册为独立发电资源的在运设施的某些净计量安排;该条款要求向ERCOT通报并接受PUCT审查,但适用豁免和视为批准条款。
将现有出力转供新负荷可能减少可供更广泛电网使用的电力。ERCOT表示,截至2026年5月获批的两项净计量安排要求数据中心在收到ERCOT指令后30分钟内降低用电或切换至备用电源,并要求电厂将全部出力送回电网。
运行状态与部署:孤岛运行、桥接供电、电网作为备用
“孤岛运行”是一种运行状态:并网数据中心断开断路器,依靠自身发电运行。与此相关但相互独立的是,美国能源部将“微电网”定义为“在明确界定的电气边界内、相对于电网作为一个可控实体运行的一组互联负荷和分布式能源资源”,其电网部署办公室补充说,微电网“可以在并网或孤岛模式下运行,包括完全离网应用”。在本文中,“可孤岛微电网”指可以解列的并网站点;“离网微电网”指完全没有电网连接的站点。许多BTM项目宽松地使用这一术语,或许是为了避免说“天然气”。
在实践中,这种情况可能随时间发生很大变化。许多BTM项目计划接入电网,并将BTM用作“桥梁”——一旦公用事业公司完成连接,发电机组便可转为备用角色。我们在现场天然气深度解析中详细描述了这一点,认为这是最受欢迎的方式,因为电力系统在成本和可靠性方面都能受益于显著的规模经济。xAI在孟菲斯的Colossus 1就采取了这一路线。
其他项目计划接入电网,并将其作为“备用”,即作为一种新的能源资源,帮助提高预期正常运行时间。我们见过一些项目计划在完全孤岛模式下实现2个或3个“九”的预期正常运行时间,并在并网后再增加一个“九”。关于未来几年将有多少BTM电厂实现并网,我们将在付费墙后提供更多思考。
为什么建设BTM如此困难?
一份涡轮机订单和一条附近的管道并不能构成一个项目。从新闻稿到首次发电之间,存在六道关键障碍:合同与可融资性、许可、燃料、设备、劳动力和电气物理。我们的许可级跟踪显示,已预订容量几乎在每一道障碍上都面临困难。
第0关:合同与可融资性
下面,我们将讨论在将GW级孤岛数据中心上线过程中所面临的所有物理挑战。但在进入正题之前,或许还有一个更大的挑战:财务挑战。传统上,接入电网的成本非常低,互联申请和信用证的额度都非常有限。这足以开发出可信的站点,即便是GW级规模,并在美国和全球引发了疯狂的寻电热潮。凭借有限的资本——最多几百万美元——就能轻松快速获利。我们在现场燃气深度解析和美国电网约束文章中对此进行了详细讨论。
孤岛数据中心则有着本质不同,因为不存在可供接入的现有基础设施。发电厂每GW IT容量的成本通常约为50亿美元,且设备定金日益昂贵,前期资本支出阻碍了许多项目。
这导致了经典的BTM先有鸡还是先有蛋的问题:贷款方希望获得与可靠承购方签订的长期ESA,以及明确的SLA和其他合同条款。承购方希望获得可信的时间表和项目系统设计。开发商需要早期资本来支付设备定金,以提供可信的时间表和设计。而面对对燃气发电设备的旺盛需求,没有这笔资本意味着时间表不断滑期。
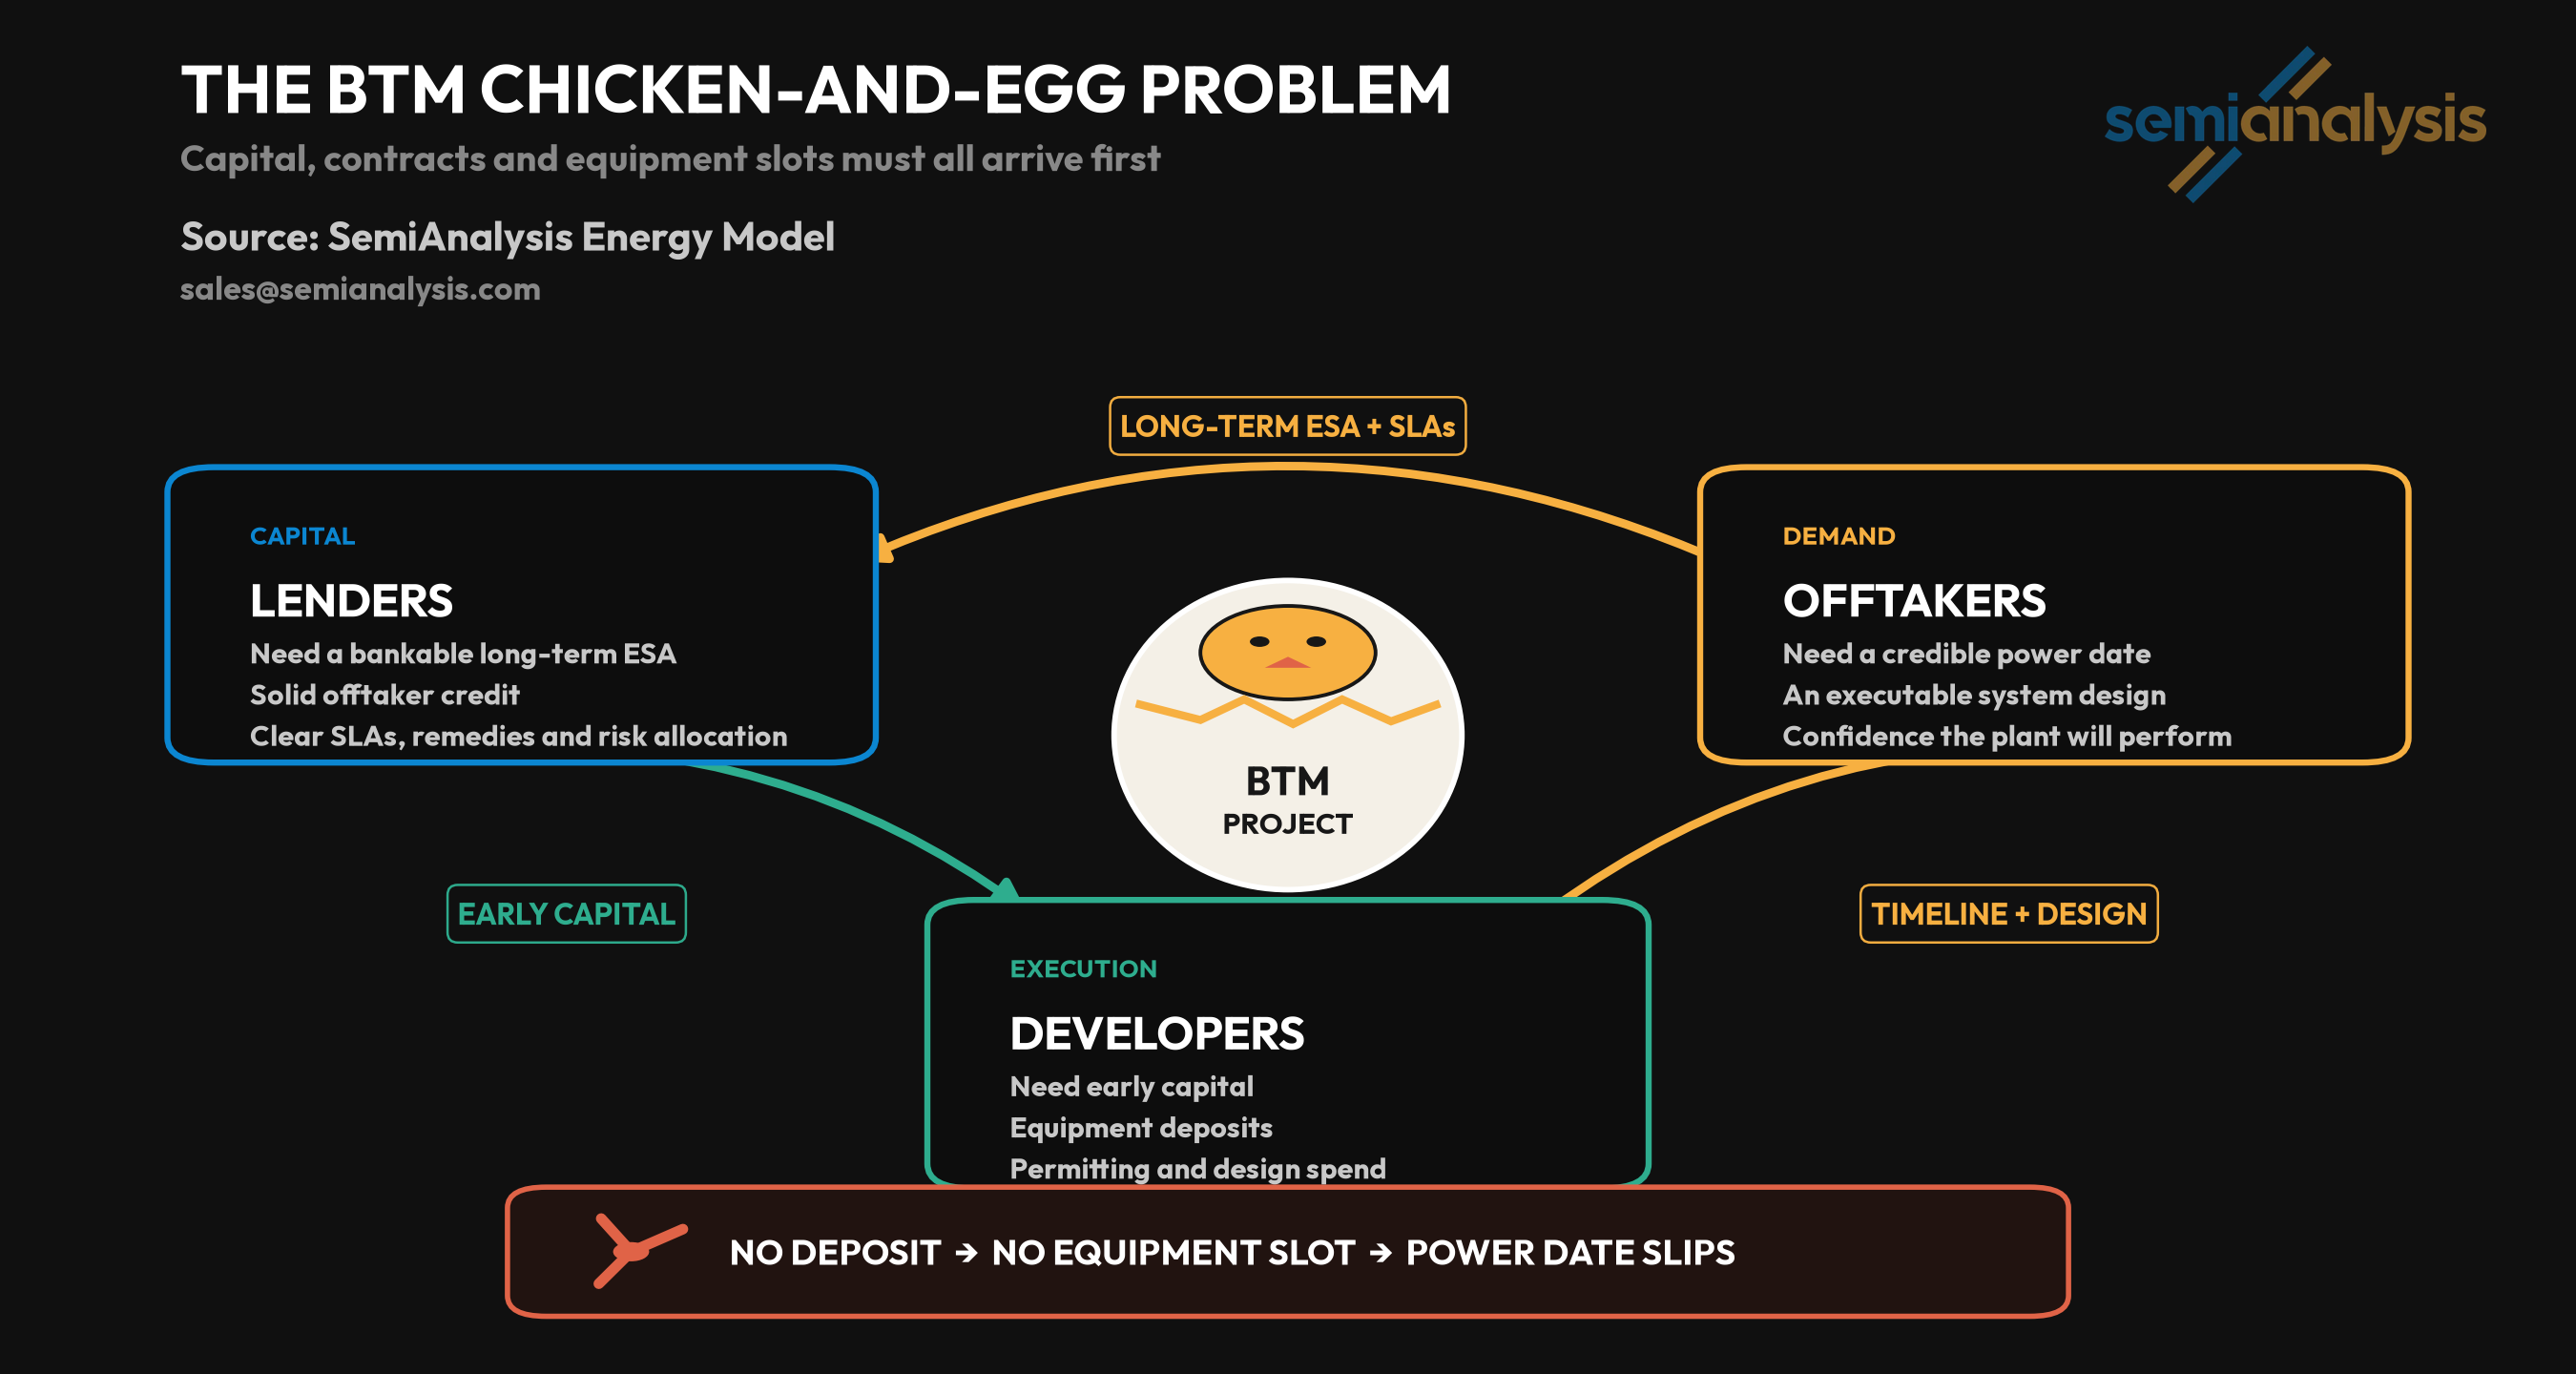
早期的成功案例有三种形式:
完全垂直整合,即马斯克模式:正如我们在Colossus 2文章中详细讨论的那样,xAI自建发电厂供自用,将其视为建设算力最快的方式。这很可能是股权融资。
全范围数据中心开发商:某些开发商将建设和能源都纳入核心能力,在向超大规模厂商销售时负责BTM发电厂。在成本收益率模型中,他们通常将现场电力纳入成本包络——这通常会使成本超过2000万美元/MW。完整的站点级细节见我们的数据中心行业模型。
数据中心+电力合作:数据中心开发商与电力开发商联合进入市场,向超大规模厂商销售站点。但超大规模厂商签署两份独立合同:一份针对数据中心,一份针对电力。某些Oracle Stargate站点就是基于此类安排建设的。联合进入市场意味着承购方获得的是全栈解决方案。但主要缺点是需要与更多方打交道,并且由于合同相互独立,如果电力或数据中心任一环节延迟,就面临支付搁浅费用的风险。
对于BTM电力,所有这些复杂性催生了一种新型服务提供商:能源即服务(EaaS)供应商。这些是新的“BTM公用事业公司”。VoltaGrid等公司提供的是电力而不仅仅是设备,依据长期合同并附带保证容量和正常运行时间承诺。EaaS可以做从租赁发电机组到将压缩天然气作为“虚拟管道”运送到现场的一切事情,同时永久性发电厂和实际管道正在获得许可、建设和调试中。
VoltaGrid 已被证明是这一趋势的赢家之一,与 Vantage Datacenters 等顶级开发商签下了数吉瓦的订单。Williams、Solaris 等其他公司也在崛起,并拿下了巨额合同。另外,一些制造商正越来越多地自行开展这项业务,例如 Bloom Energy 和 ERock。我们在 Energy Model 中追踪了数百个项目的整个供应链、EPC、BESS/SynCon 等环节。
这道资本壁垒是否意味着 BTM 相对于电网处于结构性劣势?过去确实如此,但现在已不是。美国电网的约束正在实时显现,体现在两个方面:
随着美国电网的稳固余量被耗尽,要服务一个新的 GW 级数据中心,就需要配套 GW 级的发电能力。如今,资本需求通常处于每 GW 数十亿美元的量级。廉价的 GW 级并网已不复存在。
大多数公用事业公司以行动迟缓、不可靠而著称,而且电网 ESA 通常不像 BTM 合同那样具有约束力,在延迟交付或正常运行时间问题上也没有那么多罚则。这很合理,因为二者本质上是截然不同的合同。因此,对于速度和执行可信度至关重要的 GW 级项目,BTM 正成为越来越有竞争力的选择。
因此,我们认为融资环境正越来越有利于 BTM。此外,数据中心开发商在能源方面正变得更加成熟,正在组建自己的世界级团队,并越来越多地向承购方提供包括 BTM 电厂在内的完整交钥匙范围。
阶段 1:许可
由州决定
话虽如此,现在让我们来处理实际挑战,首先是许可。我们在 Onsite Gas Deep Dive 中警告过,即使在最快的州,为现场发电获得空气许可也可能需要一年或更长时间,而且许可已经在拖延一些项目。在本节中,我们概述各州不同的许可强度,以及一些开发商如何想出创造性的解决方案来绕过许可障碍。
因此,第一个决定是在哪里提交申请。找到有利地区至关重要,如果你不确定,可以通过选址在边界上来对冲风险。Colossus 2 位于田纳西州孟菲斯的 Tulane Road,距离密西西比州边界以北几百米。其发电厂位于边界另一侧,在 Southaven 一处原属 Duke Energy 的场地上,xAI 的一家关联公司于 2025 年 7 月买下了该场地。这使空气许可从曾为 Colossus 1 涡轮机发放许可的 Shelby 县转移到了密西西比州。密西西比州允许这些涡轮机作为“临时”机组运行最多 12 个月而无需空气许可,并于 2026 年 3 月由其许可委员会一致批准了一座 41 台涡轮机、1.2 GW 的发电厂,使其成为永久设施。
更广泛的教训是,开发商如今选择司法管辖区的谨慎程度几乎不亚于选择设备。同一座发电厂在一个州可能面临标准化登记,在另一个州则需逐案办理空气许可,在第三个州还需分别获得空气、选址和发电批准。
要接收新文章并支持我们的工作,请考虑成为免费或付费订阅者。
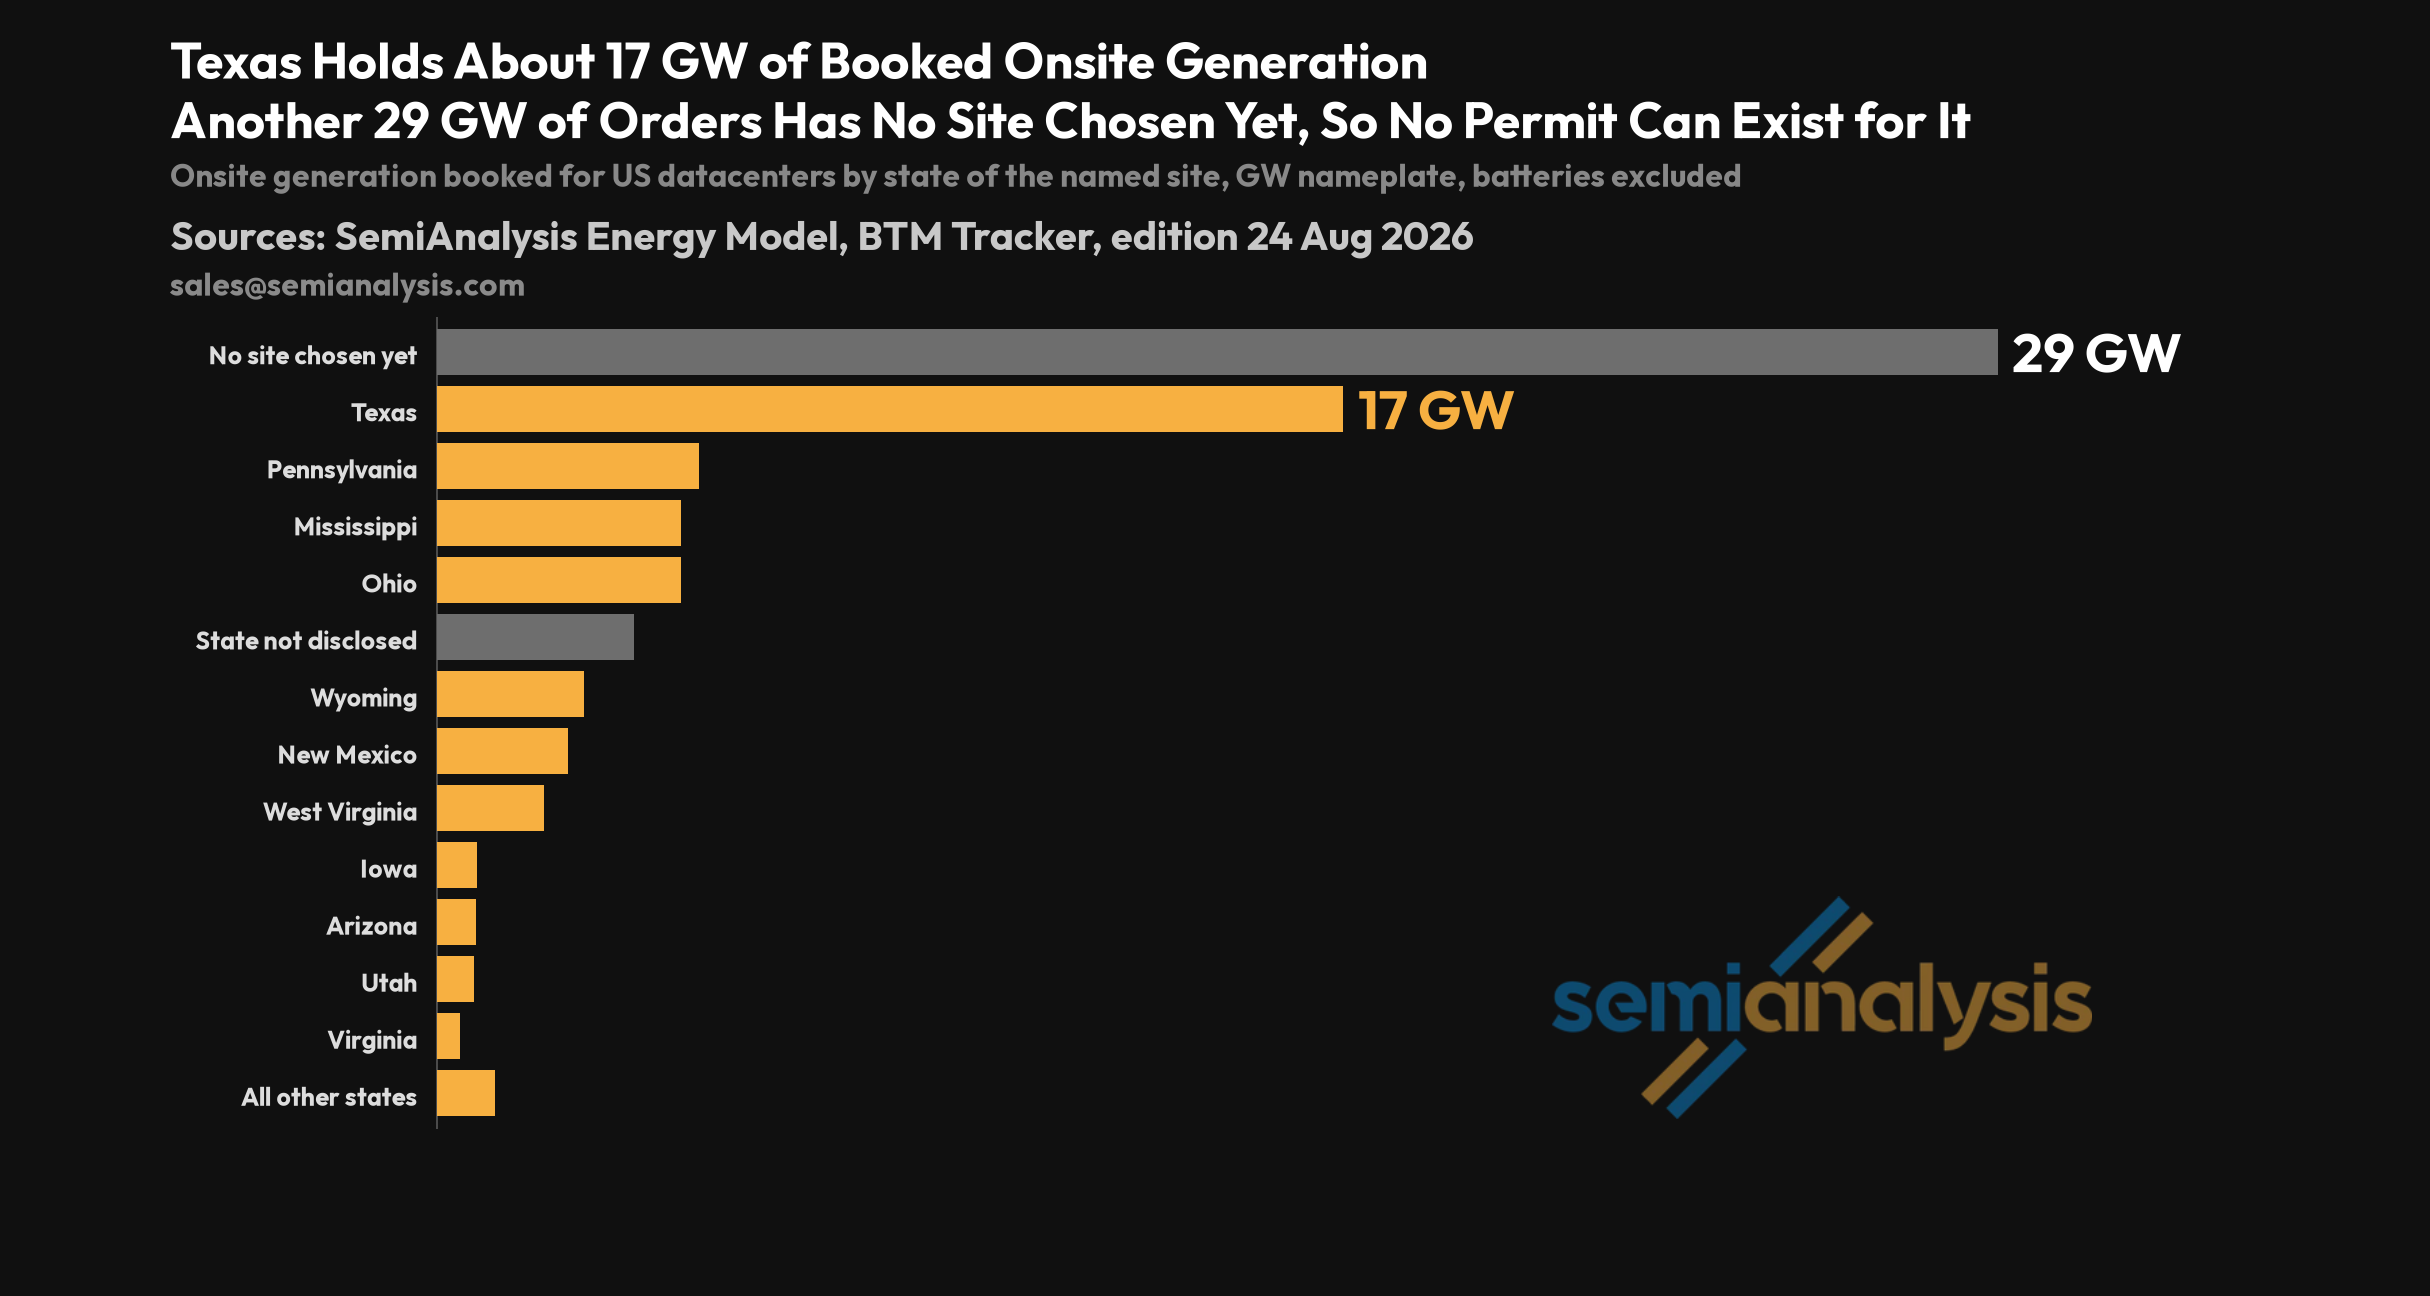
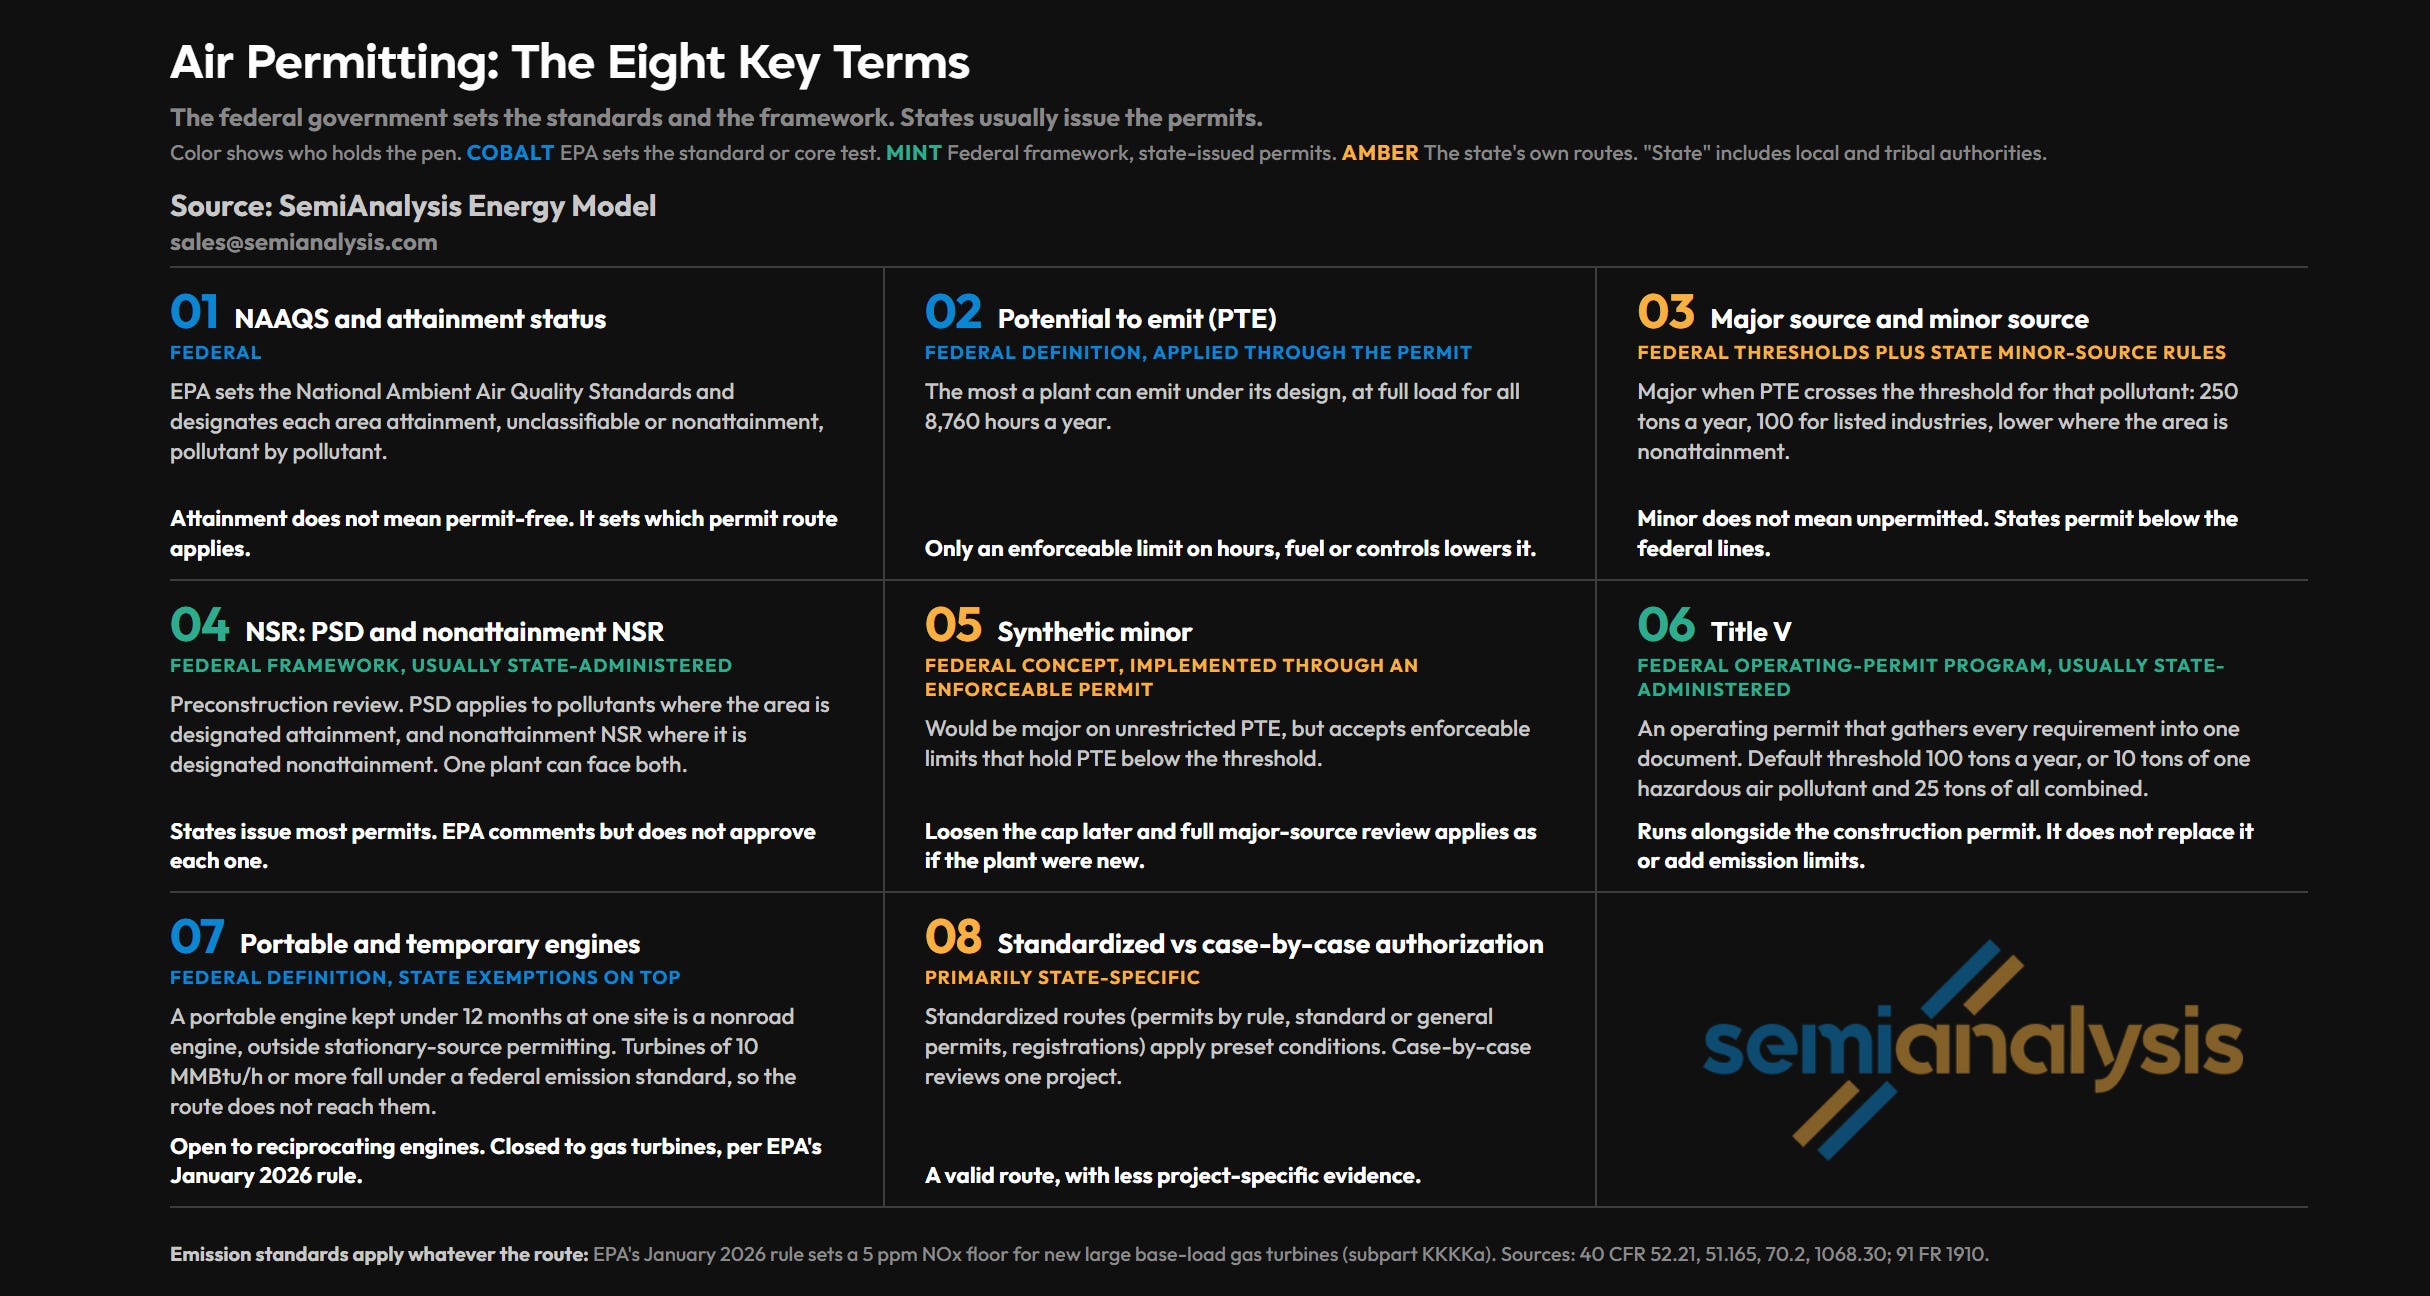
各州之间的这种不对称,加上廉价天然气,解释了为什么得克萨斯州将拥有比其他任何州都多的BTM机组。 州决定流程如何展开,但联邦规则设定了大部分参数。环境保护署(EPA)制定核心空气质量标准、排放定义和主要源框架;州和地方当局通常负责执行这些规则、发放许可证,并增加自己的授权途径。
空气许可阈值如何运作
潜在排放量(PTE)是指工厂全年满负荷运行时的排放吨数,按污染物分别计算。美国每份空气许可都会检测PTE。对于燃气发电机,重要的两种污染物是氮氧化物(NOx)和一氧化碳(CO)。适用两条联邦界线。任何污染物PTE超过每年250吨的工厂都要经过完整的主要源审查:建模、公开程序,并可能使时间线延长数年。PTE超过100吨的工厂还需要Title V运营许可,这是第二层联邦监管。各州在联邦界线之下设定自己的界线。
层级:
作为非道路发动机豁免:在现场停留不足12个月的可移动发动机
不在固定源许可范围内。仅适用于往复式发动机:任何每小时1000万英热单位或以上的涡轮机都受联邦排放标准约束,EPA的2026年1月涡轮机规则确认了这一点。密西西比州根据一项州规则豁免了xAI在Southaven的拖车式涡轮机;该决定正在联邦法院受到质疑;40 CFR 1068.30。
次要新源审查(NSR):PTE低于所有主要阈值
由州或县颁发的建设许可,它设定豁免截止值以及需要多少建模。至少30天的公众评论期。接受可执行的运行小时数或燃料上限以保持在界线以下的工厂是“合成次要源”;之后更改该上限会触发完整的主要源审查,如同该工厂是新建的一样;40 CFR 51.160至51.161;40 CFR 52.21(r)(4)。
防止显著恶化(PSD),即主要源审查:任何污染物PTE为每年250吨。28个列明行业为100吨;EPA将“蒸汽发电厂”解读为涵盖联合循环电厂,而简单循环电厂被视为未列明,因此面临250吨的限制。
通常由州颁发。一旦对一种污染物构成主要源,工厂就要对每一种超过显著性速率(NOx 40吨、CO 100吨)的污染物应用最佳可用控制技术,对其空气质量影响进行建模,通常提供一年的监测数据,并至少进行30天的公众评论。《清洁空气法》要求在完整申请后一年内作出决定(第165(c)条);没有关于实际时间的全国数据;40 CFR 52.21。
未达标NSR:该地区未达到该污染物的联邦空气标准。它对该污染物取代PSD;PSD仍适用于其余污染物。
当臭氧区被评级为严重、重度或极重时,这一限值会降至每年100吨,随后依次降至50、25或10吨的NOx和VOC(《清洁空气法》第182条)。该电厂必须达到最低可实现排放率,并以每吨1.1至1.5吨的比例,从同一区域的其他来源购买抵消减排量。所在地决定限值:达拉斯和休斯顿为25吨,芝加哥、盐湖城和拉斯维加斯为50吨,北弗吉尼亚和凤凰城为100吨(EPA绿皮书);40 CFR 51.165。
Title V运营许可证:无论适用哪种建设许可证,均需在每年100吨或以上的潜在排放量(PTE)基础上申请。
须在投运后12个月内申请。该许可证将所有要求汇集为一份可执行文件,有效期为五年。EPA有45天提出异议,公众有60天提出请愿。它增加了监测、报告和费用要求,但本身不设定新的排放限值;40 CFR 70.2。
三点注意事项。
简单循环电厂250吨的门槛依据的是机构的一贯做法,包括密西西比州自己签发的xAI许可证,而非EPA的书面裁决。
各州在联邦门槛之下规定不一。得克萨斯州要求每座新设施都采用控制技术。弗吉尼亚州对NOx排放超过40吨的任何设施都发放许可。加利福尼亚州各空气区在每天10磅时即触发控制要求。
无论属于哪一许可层级,联邦排放标准均适用。2026年1月规则为新投产、承担基荷运行的大型燃气轮机设定了5 ppm的NOx下限。这意味着从第一天起就必须采用选择性催化还原。
在园区规模下,较小的排放率会累积成巨大的年排放总量。以示例性的受控NOx排放率0.10g/kWh计算,250MW × 8,760小时每年约产生241美制短吨;按同样计算,约259MW即可达到250吨。实际结果取决于设备的受控排放、适用的门槛,以及监管机构将哪些机组合并计为一个来源。
这使得开发商必须同时处理电厂规模和运营方案。在项目和规则允许的情况下,分阶段授权可以让首批机组先上线,同时推进更大规模建设的审批。但运行小时数和排放限值必须与预期运营计划相符并具备可执行性。监管机构需要一份关于整个园区将如何运行的可靠方案。
木星计划:宏伟设计
英国电视传奇人物、建筑评论家Kevin McCloud若看到Oracle的“木星计划”,定会挑起眉毛,因为它展示了许可审批如何能以极快速度迫使整个设施重新设计。
最初的申请于2025年11月17日提交,涉及东、西两个独立的微电网,每个的规模都刚好低于联邦250吨的主要来源门槛。西区申请拟采用34台GE TM2500和20台三菱FT8机组(共54台燃气轮机,约1,677 MW),东区微电网规模更大。其策略是以合成次要来源的方式运营:安装排放能力远超主要来源门槛的设备,然后接受运行限制,使许可排放量刚好低于该门槛。东区微电网报告的潜在NOx年排放量为521吨,并申请将上限设为248.90吨,比门槛低1.1吨。
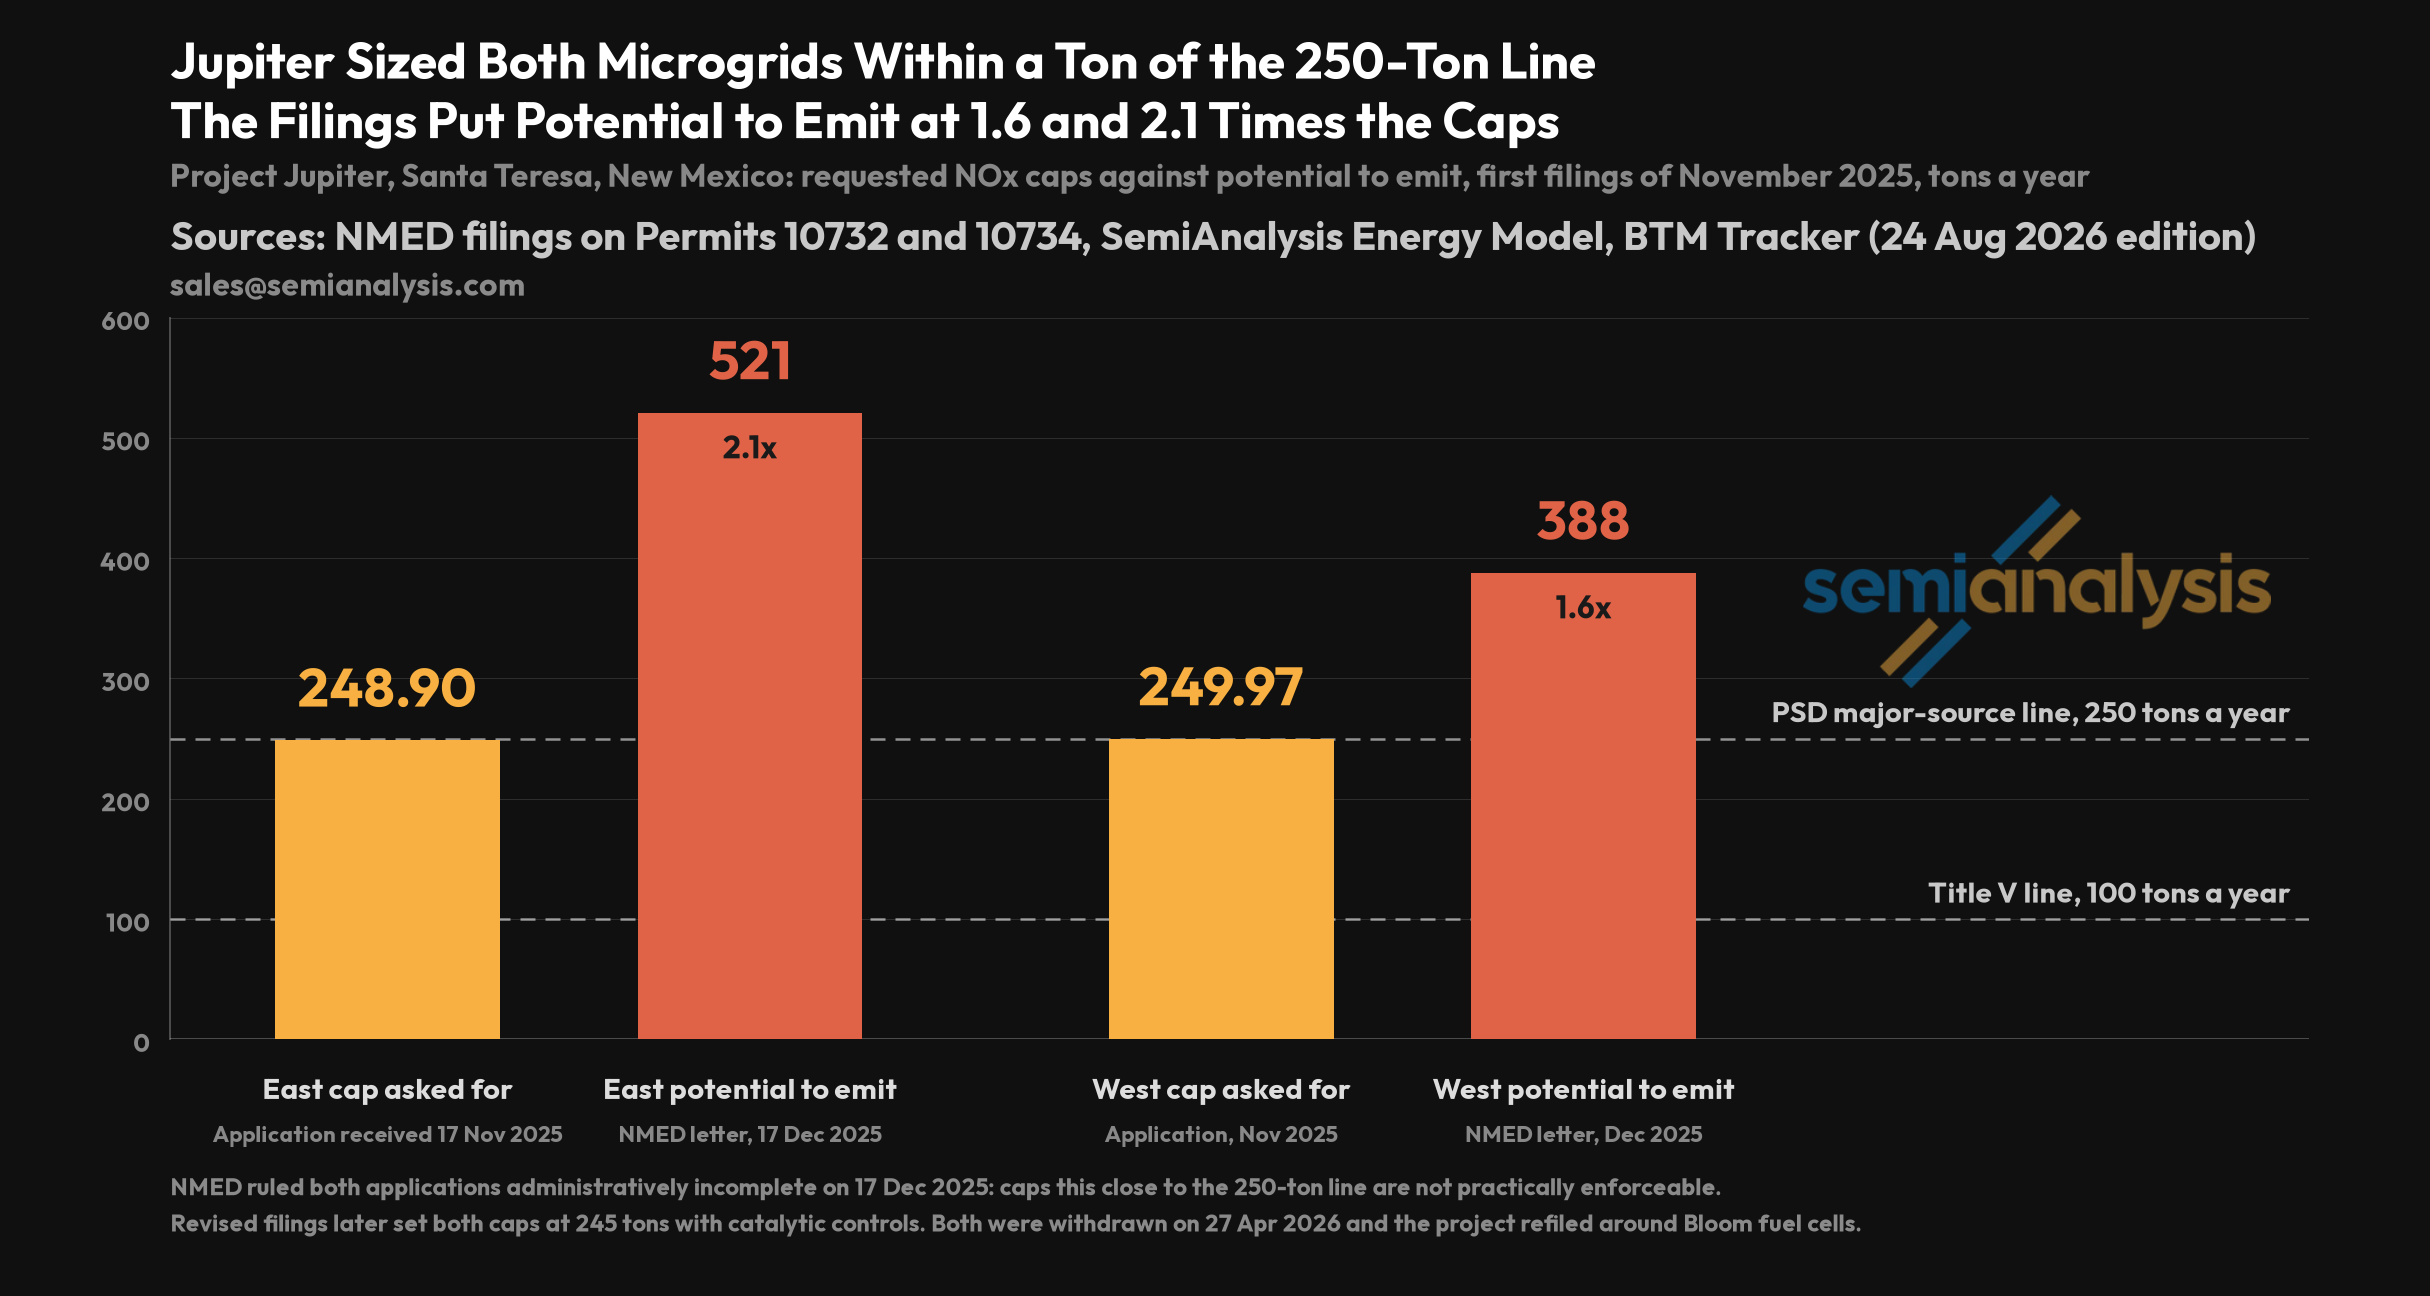
新墨西哥州环境部认定,将限值设定得如此接近阈值实际上无法执行。申请人通过将两项上限均降至245吨解决了这一问题,该部门裁定两份申请均完整并公布了签发意向——但收到了约7,155条公众意见,部长同意举行听证会,申请人于2026年4月27日撤回了两份申请,同日其宣布了燃料电池重新设计。
该项目随后放弃了涡轮机设计,并于4月围绕Bloom Energy固体氧化物燃料电池重新提交申请。修订后的方案目标为每年约37吨NOx,比原涡轮机配置低约92%。
技术变更并未使许可问题消失。2026年8月23日,新墨西哥州最高法院中止了行政空气许可程序,直至另行命令。该中止令暂停了程序,而非对申请的是非曲直作出裁决,9月1日法官们一致拒绝了开发商即使暂时解除中止的请求。监管机构的决定截止日期为2026年11月23日。
燃料电池逃生通道
燃料电池为许可中最棘手的部分提供了一条逃生通道,但并不能绕过许可程序本身。
该技术通过电化学方式而非火焰燃烧发电,通常产生的NOx和其他常规污染物远少于同等规模的涡轮机或往复式发动机机组。视场址和配置而定,燃料电池可使项目保持在PSD主要源阈值以下,从而走标准化或次要源路径。它们仍需要许可,仍会产生CO₂和少量其他污染物,但这里的优势是更轻的监管负担,而非零排放。
AEP Ohio在俄亥俄州AWS Hilliard场址的72.9MW Bloom装置显示了燃料电池许可中的波折,其保持在原本会触发主要源路径的阈值以下。该项目仍需获得俄亥俄州EPA空气许可和单独的州选址批准,而空气许可于2025年11月被Hilliard市提起上诉。
Nebius在其首个美国BTM部署中也进行了技术替换,用328MW的Bloom燃料电池替代此前计划的燃烧式发电,并签订10年电力协议,该公司指出更快部署和更轻的许可负担是这一转换的优势。
燃料电池可以加速项目通过许可矩阵,但也可能让投机性项目更容易被包装。在我们发现的一份得克萨斯州文件中,一个拟建的560MW Bloom燃料电池电厂支付了900美元的标准许可费,并从2025年12月19日收到申请推进至2026年1月14日获得授权,TCEQ认定该装置在PSD或Title V下均不属于主要源。
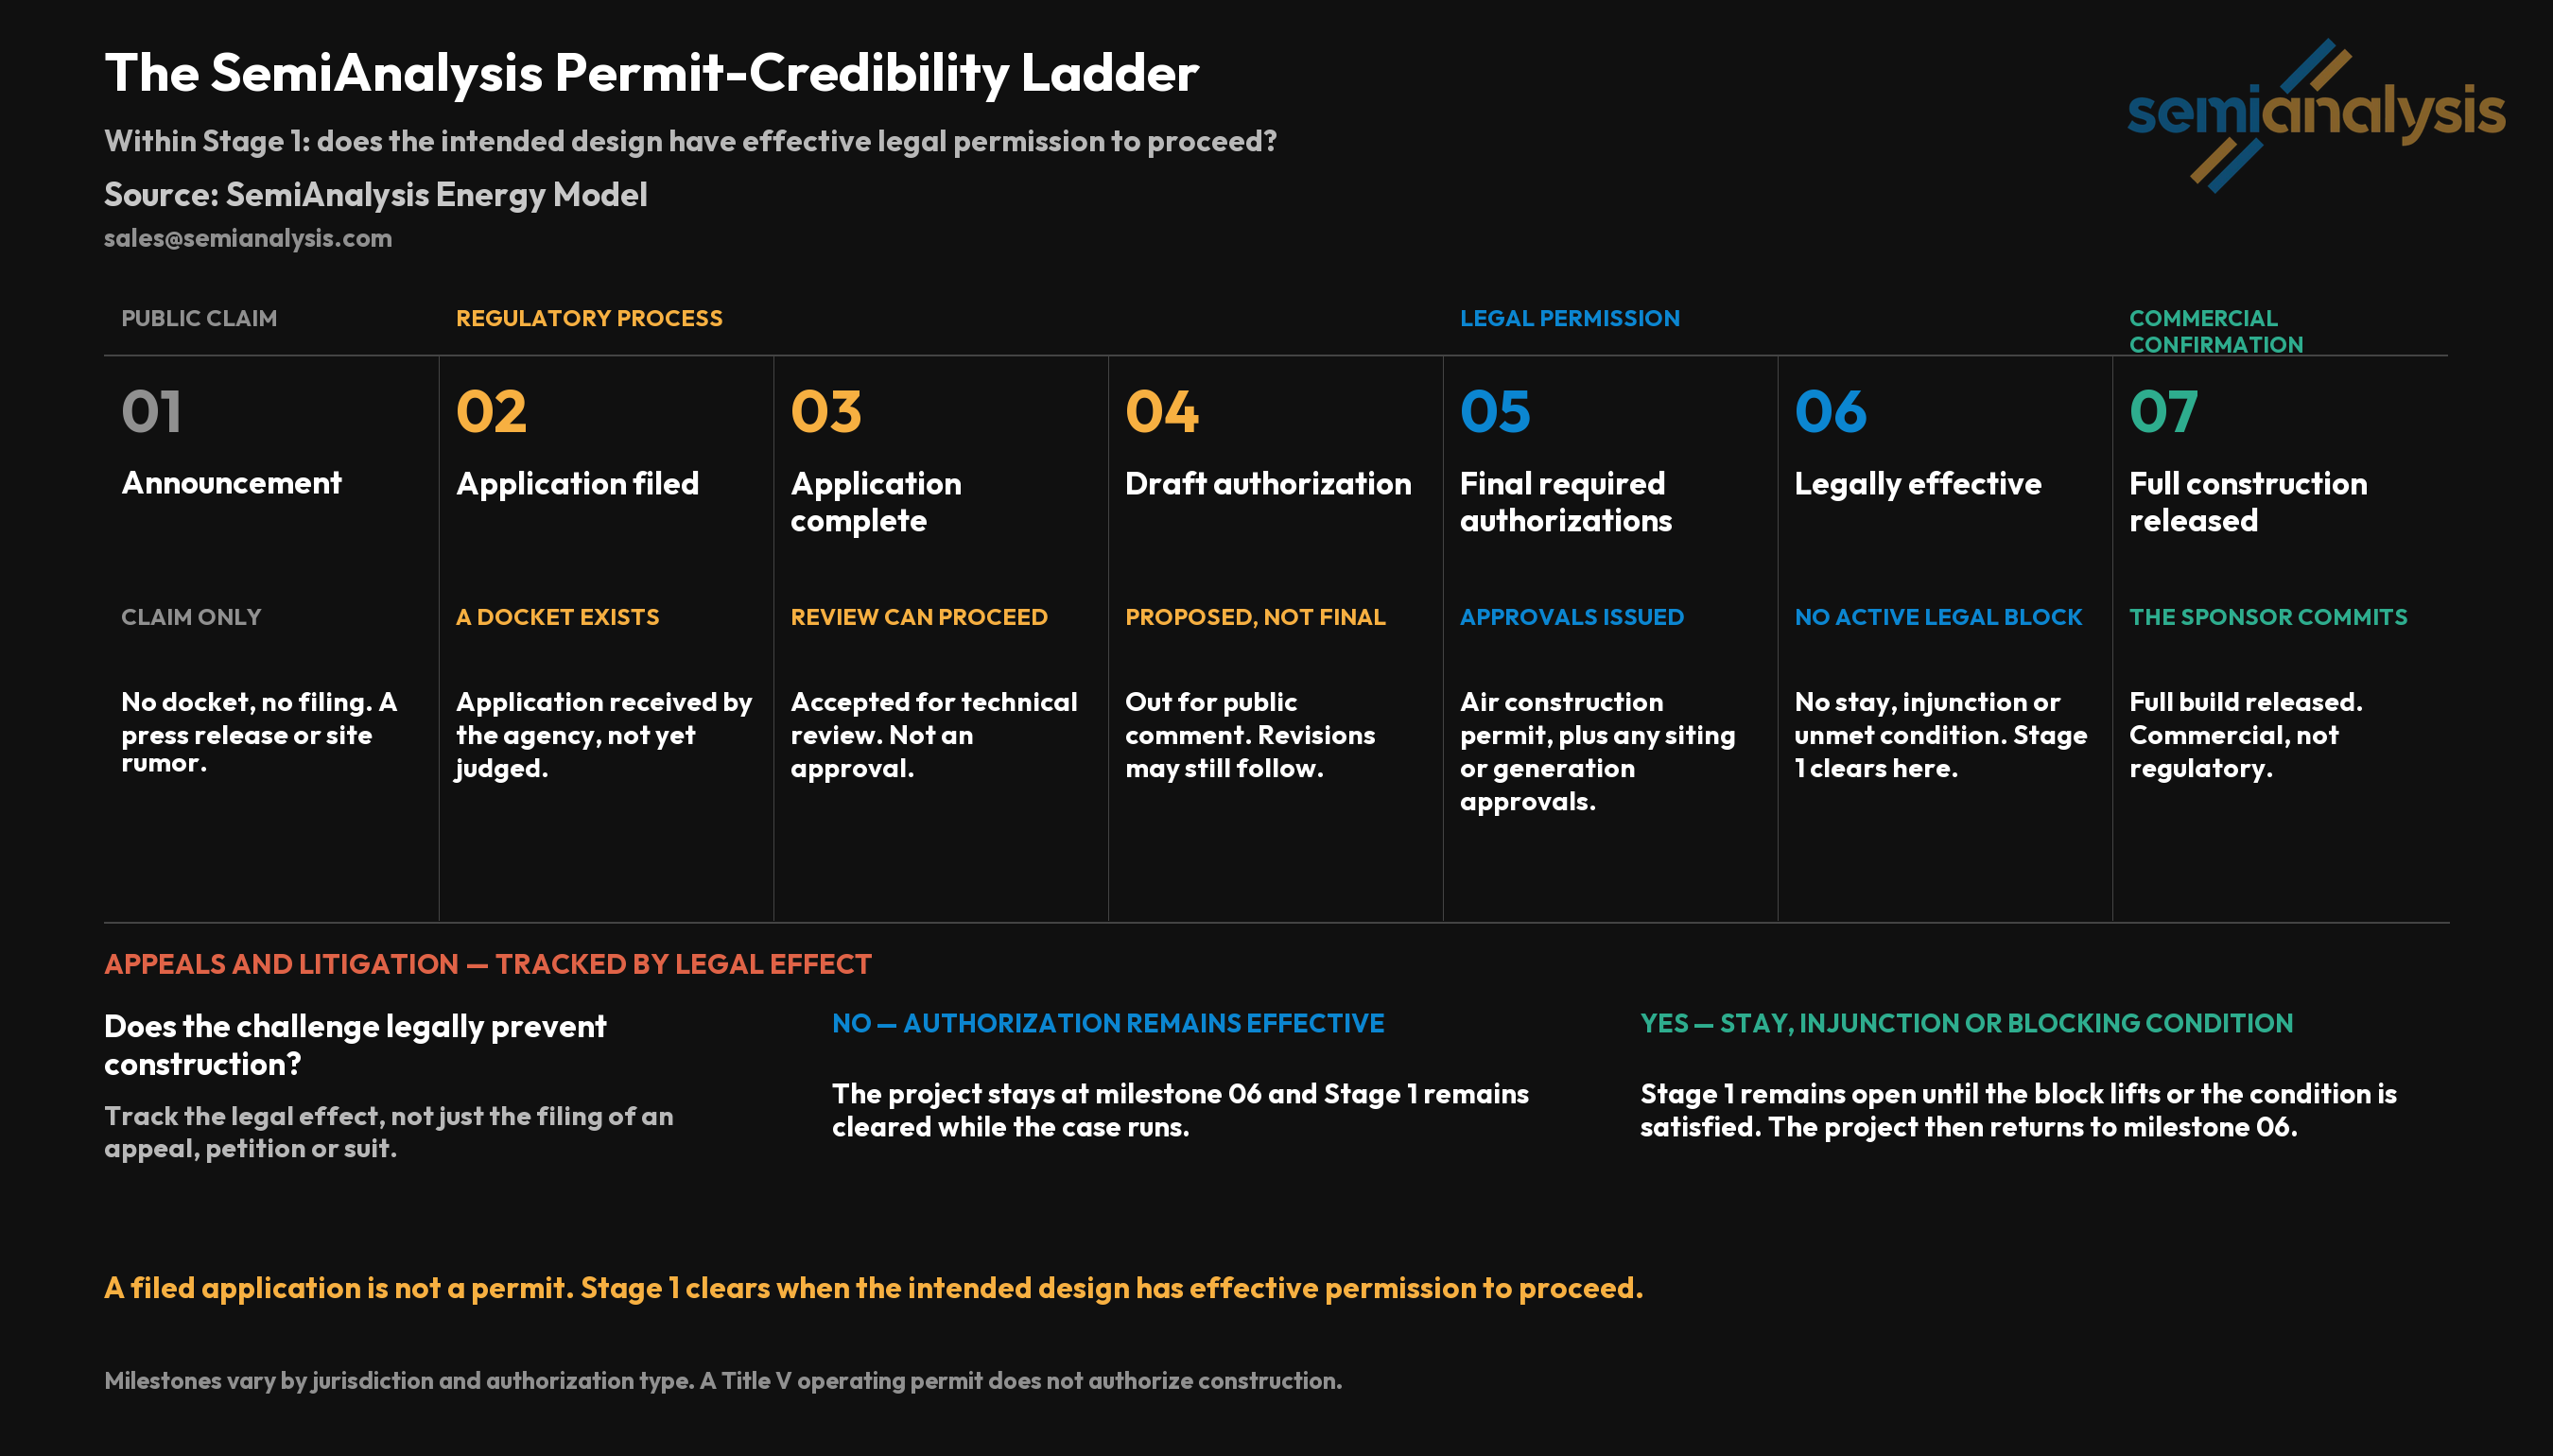
标准许可确认拟议的设备配置符合预先写好的排放范围。它并不证明该数据中心已有确定的租户、融资、已购设备、稳定天然气供应或施工开工通知。这就是为什么我们不把“已获许可”视为新BTM项目的绿灯。
请注意,另一个常被忽视的许可约束是水。对于散热器冷却的往复式机组,工艺用水需求可能非常低:散热器将发动机热量排入空气中。但对于某些单循环涡轮机,为控制 NOx 而进行注水或注蒸汽会产生持续的水需求,而干式低排放(DLE)燃烧则避免了这种注入。涡轮机成套设备的重要性不亚于技术标签。例如,Pratts FT8 MOBILEPAC 采用注水。
联合循环又增加了另一个决策。湿式循环冷却通过蒸发和排污损失水,排污用于防止溶解物质积累。干式冷却则将热量排入空气。
阶段 2:天然气
现在,虽然许可是选址的核心约束,但燃料又增加了第二个约束。美国天然气充裕:高油价维持了“钻吧,宝贝,钻吧”的激励,作为副产品产出的天然气需要找到去处,而阿巴拉契亚和海恩斯维尔增加了充足的干气供应(与石油开采无关)。
然而,难点在于天然气的运输。建设管道可能同时是 BTM 数据中心建设过程中最难和最易的方面,但和许可一样,这在很大程度上取决于地理位置。此外,一条管道通常不够。固定合同与最大日量、特定接收和交付点以及(在约定情况下)最低交付压力挂钩;可中断服务在管道紧张时可能被削减。因此,地图上的一条线是薄弱的,重要的是有多少固定天然气能实际到达电厂的计量表。物理燃料系统还必须能在故障中存活。根据场址不同,这可能意味着独立进料、冗余内部配送、储存的 LNG 或双燃料能力,以及在入口压力需要时增加冗余增压压缩。气体质量也很重要:甲烷值、热值和沃贝指数的变化如果超出机器的燃料包络,可能迫使控制变更或降额。
几个大型项目的例子:
在得克萨斯州建设管道,你只需向得克萨斯州铁路委员会答复,这意味着该州的数据中心开发商越来越多地自己建设管道。联邦涉水许可和地役权仍然适用,而纯私人支线没有征用权,因此一个钉子户就会迫使改道。Crusoe 自行提交了通往阿比林 Duroc 电厂的 16 英寸管线申请,而 Trailblazer Infrastructure——Sweetwater 的开发商,与 Tallgrass 的 Trailblazer 系统无关——在其税收增量融资计划中为 31 英里的延伸预算了 1.2 亿美元。再加上 ERCOT 的并网规则和全国一些最便宜的天然气,你就有了另一个解释:为什么这么多扩建计划都安排在得克萨斯州。
在路易斯安那州,Energy Transfer 的子公司 ETC Tiger Pipeline 正在建设 Franklin Farms 支线——13.2 英里、36 英寸管道,日输量 10 亿立方英尺,另有一条较短的支线——为 Entergy Louisiana 新建的联合循环电厂供气,这些电厂再通过电网为 Meta 的 Hyperion 园区供电。托运方是 Entergy 而非 Meta,因此这属于公用事业供电路线,而非表后供电路线。即便无需压缩,从 2026 年 7 月提交联邦申请到 2028 年 2 月投运,仍要耗时 19 个月。
新墨西哥州。我们再次来到 Oracle 的 Project Jupiter。该园区计划从 Transwestern 建设的 Green Chile 管道接收管道天然气。该管道合同约定的投运日期是今年 8 月 15 日,但这一日期已过,连路线都未获批,更不用说开始铺设管道了。8 月 14 日,Transwestern 提交了新的投运日期:2027 年 2 月 1 日,联邦机构推进速度异常之快。若要赶上明年 2 月的投运日期,这种速度必须持续下去,且需要在未来两个月内获得 FERC 命令。有记录以来,没有可比证书以如此速度签发,我们追踪的 33 个可比项目中,没有一个在公众意见征询期结束前获批。我们估计首次通气在 2027 年 4 月或 5 月,到 2028 年中期逐步爬升至 2.45 GW,但在此之前还有若干障碍需要克服。
燃料合同和管道申报文件也有助于去伪存真。附近有管道并不能说明太多问题,但一份 firm transportation 合同、已签署的供气协议,或在监管机构提交的管道申请,有助于判断哪些站点可能即将获得供气。
一些有趣的观察:
Energy Transfer 与 Nexus Hubbard 园区签约 150 MMcf/d,足以运行实际订购的约 750 MW 往复式发动机。但该园区待批的空气许可涵盖 5,230MW 机组,这意味着其所需天然气供应约为签约量的七倍,因此要么还有更多天然气合同在谈,要么许可是在签订供气合同之前的一种对冲。
Liberty Energy 与 PowerBridge 的合资企业涵盖西得克萨斯州一个规划中的 2 GW 园区,第一阶段超过 300 MW 的发电装机目标定于 2027 年第四季度。Liberty 于 2026 年 7 月 22 日告诉投资者,该站点将以表后模式启动,很可能纳入 ERCOT 的 Batch Zero,并可能在 2028 年接入规模未定的电网连接。届时园区大部分将位于 private use network 之后,这是 ERCOT 的一种结构,可在单一连接点将站点的发电与其负荷相抵,我们在美国电网约束中对此进行了解释。
第三阶段:设备
今年以来,涡轮机、往复式发动机及其他类型发电设备的市场显著增长,新制造商不断加入,现有 OEM 也在扩大制造产能,以跟上现场发电日益增长的需求。
在我们的现场天然气深度解析中,我们梳理了新型技术和现有制造商,你可以在那篇文章中了解数据中心运营商可用的各类设备。
自2025年12月30日文章撰写以来,三大类别保持不变:
燃气轮机(GT):
工业燃气轮机(IGT),体积更小、更重,功率在数十兆瓦级;
航改型燃气轮机(aero),由喷气发动机改装用于发电,功率在30至115兆瓦范围内,可在5至8分钟内完成爬坡;以及
约400兆瓦的重型框架式燃气轮机,与蒸汽轮机组成联合循环时燃料效率更高。
往复式内燃机(RICE),即“recips”:
高速发动机(1,500至1,800转/分),单机功率约0.5至4.5兆瓦,例如INNIO的Jenbacher Type 6和Caterpillar的G3520;以及
中速发动机(500至1,000转/分),功率约5至20兆瓦,例如Wärtsilä的34SG、31SG和50SG,INNIO的J920以及Everllence的51/60G。
燃料电池:Bloom Energy的固体氧化物机组几乎拿下了全部订单(追踪器记录的燃料电池订单为3.8 GW,而FuelCell Energy仅为0.03 GW)。
尽管燃气轮机拿下了最初的大部分订单,但它们很快就售罄,首批交付档期现已排到2030年之后。这是因为BTM开发商需要与公用事业公司争夺这些燃气轮机档期。然而,往复式内燃机在公用事业公司中远没有那么受欢迎,它们正日益成为AI算力纯玩家的选择。这就是为什么我们按季度追踪的BTM AI算力确定订单出现了向往复式内燃机的急剧转变。
我们预计这一趋势将持续下去。EROCK、FTAI Power和Dynamis,以及INNIO、Wartsila、Caterpillar和Cummins,还有Bloom Energy等公司,正在比GEV等现有厂商更积极地扩大产能,并将更多供应导向数据中心市场。Caterpillar正将其大型往复式发动机产量提升至2024年水平的近3倍,而INNIO预计总产能将从2025年的每年3.5 GW增长到2030年的每年约10 GW,约为原来的三倍。
我们还看到了二级燃气轮机市场的出现。不过它们可不便宜!主要OEM厂商的稀缺性催生了一个二级市场,溢价买的是时间。一个已释放的交付档期相对工厂订单存在实实在在的溢价——最清晰的公开标价是一笔档期转让,成交价较固定价格高出16%,计入所有成本后高出46%——而溢价买到的是未来两三年内(或更早)的档期交付,而非未来五年,以及更快的通电时间。
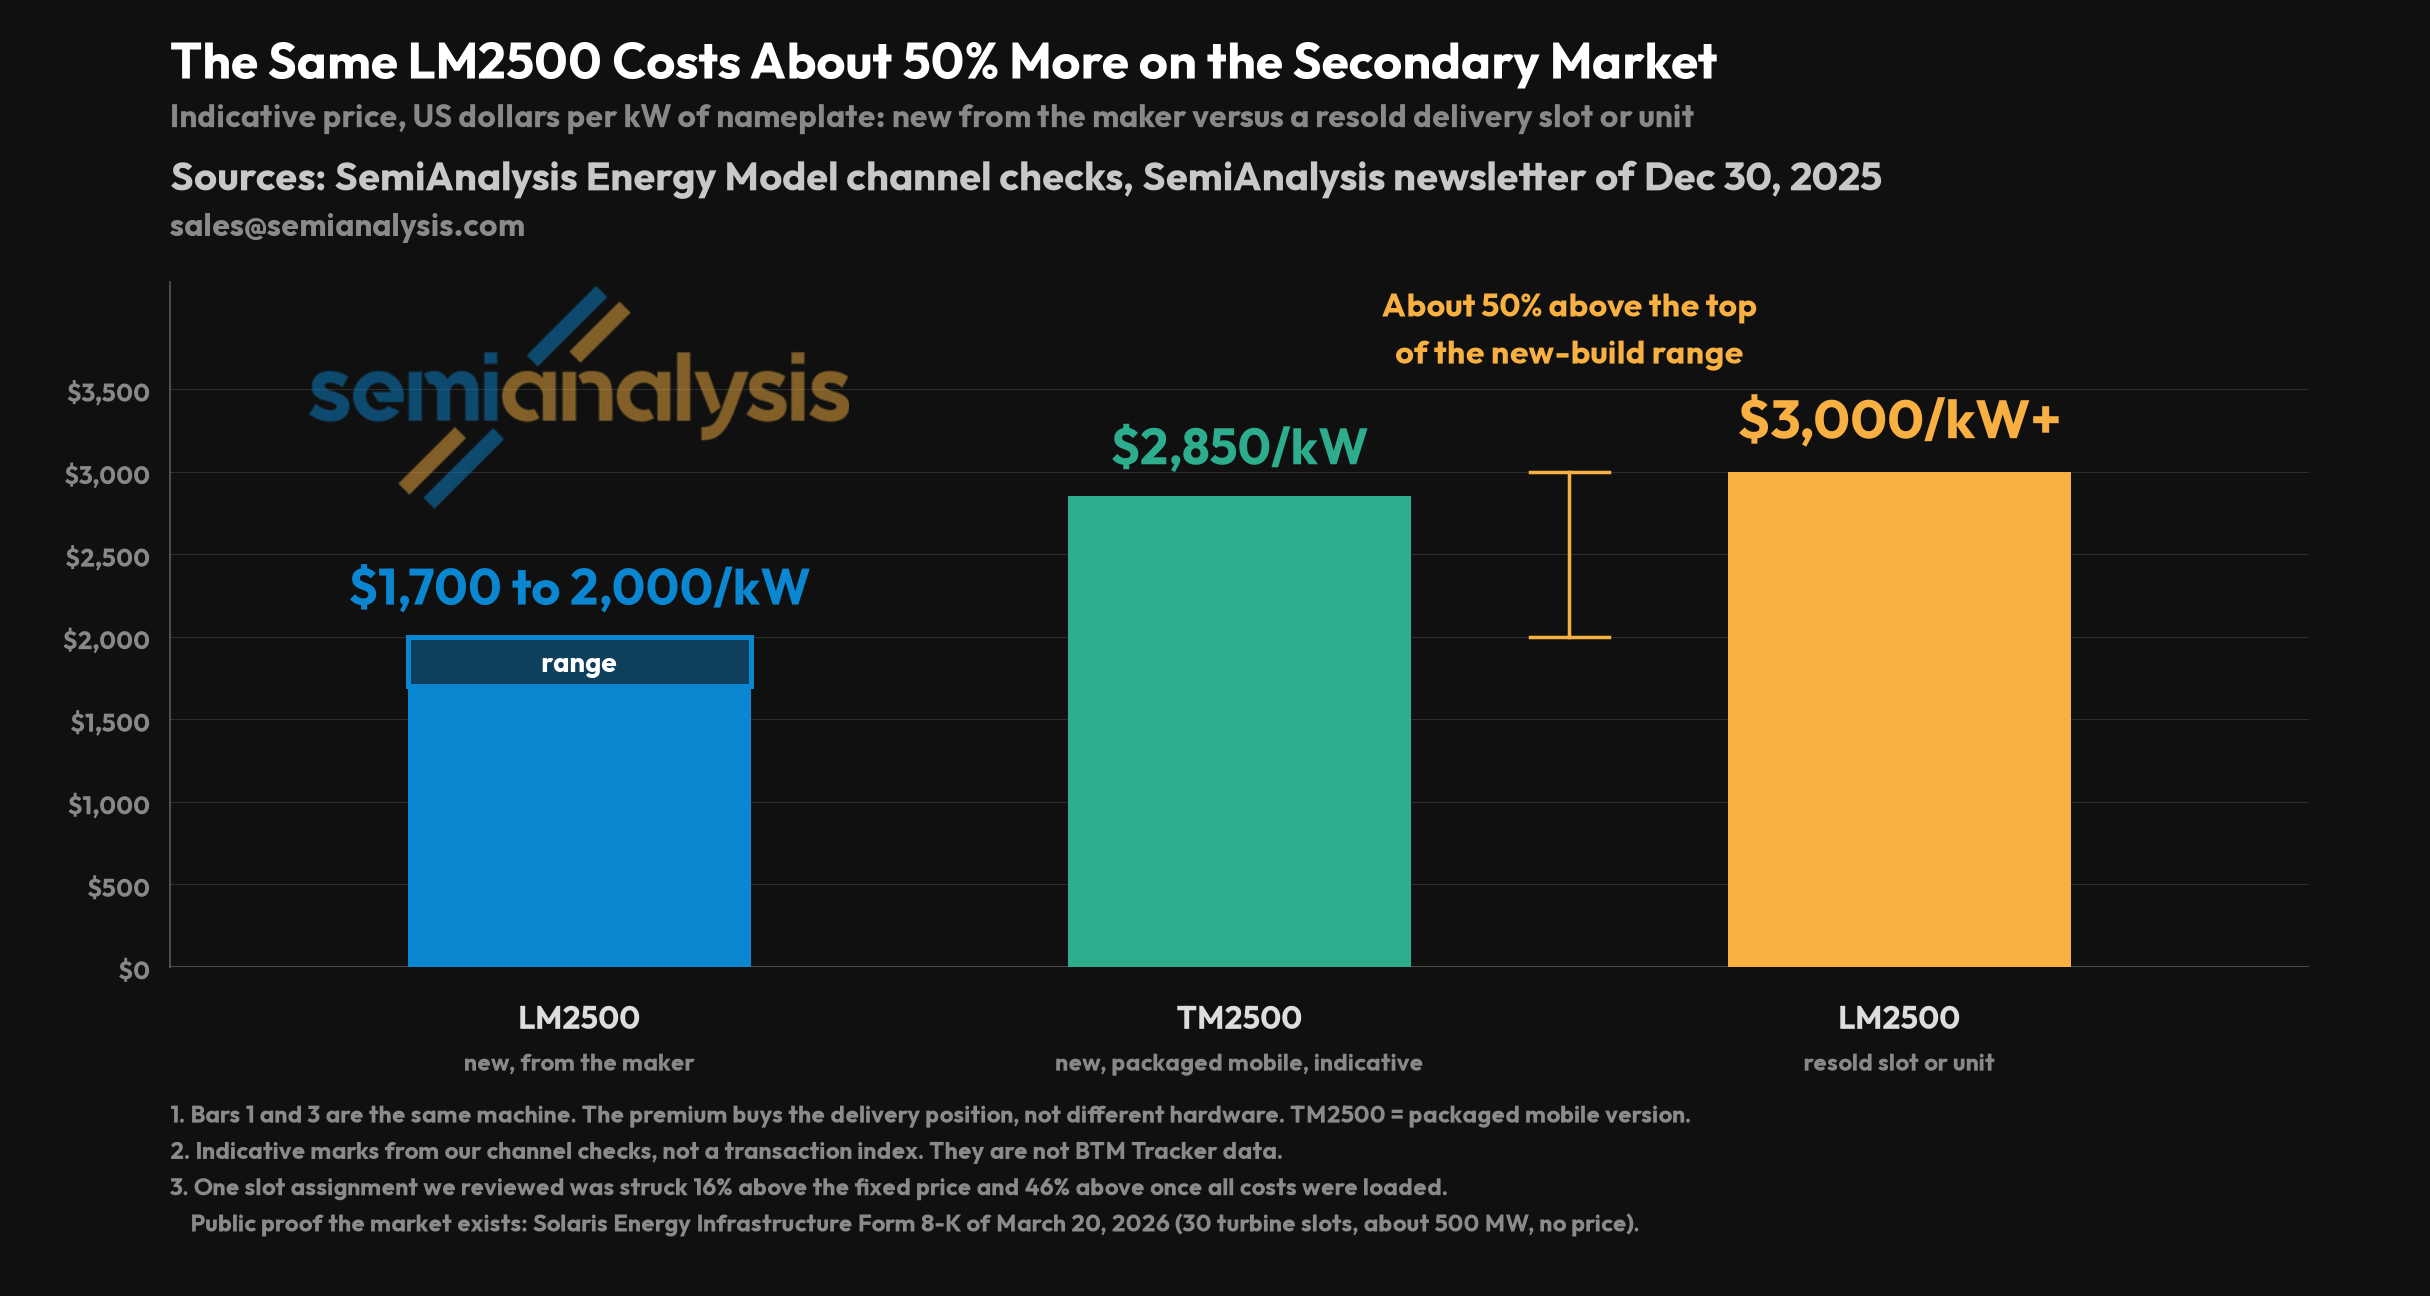
二级市场的关键在于供应链中存在投机性订单。人们承诺购买燃气轮机或签署最低采购协议并支付定金,却并没有实际的数据中心站点来部署它们。我们看到这种行为主要影响燃气轮机市场,尤其是现有厂商GEV和Siemens。这类设备如今仍是高端产品且需求旺盛,考虑到上文讨论的二级市场价格,一些“投机者”获得了可观的回报。
没有辅助系统(Balance of Plant)就没有BTM电厂
虽然发电设备通常是讨论 BTM 约束时的焦点,但我们认为重心正日益转向 BoP。如果园区要等待变压器、中压开关柜或容纳电气设备的 e-house,发电设备将毫无用处。汇集系统和控制系统也必须将整个机组的输出整合为一座可运行的电站。而这些电气设备(通常为中压,有时为高压,取决于电站规模和系统设计)由于标准化程度高、且常被数据中心自身作为其电气系统的一部分使用,需求非常旺盛(参见我们关于该主题的深度分析)。
阶段 4:建设、调试与劳动力
一旦资金、许可、天然气和设备问题得到解决,另一个全新的挑战便会出现。建设电站并按照合同规定的 SLA 标准运营它,需要高素质的劳动力、承包商和 EPC。需要明确的是,那些称此为“科学实验”的人完全忽略了,已有 3GW 的数据中心 IT 容量正由表后电站供电运行。我们的 Datacenter Model 和 Energy Model 追踪每一个项目以及确切的时间线和供应链。
但随着规模急剧扩大,问题将会出现,尤其是在数据中心建设热潮导致劳动力严重短缺的背景下。
我们在The Wild Wild West of LEGO Datacenters中的劳动力市场建模,基于我们Industrials Model中的 Labor Model,测算出 2027 年的缺口为 288,000 名工人。电工是最大的工种,约占现场工时的 30%,到 2030 年将升至约 40%,因为液冷增加了机械工作量。
将机械和电气工作转移到工厂中,可使现场劳动力减少约 63%,现场持证电工工时减少约 85%,这就是预制 eHouse、撬装电站和全套模块化方案在供应商名单中日益普及的原因:它们既是劳动力套利,也是提前完工的机会。
但现场仍然需要大量劳动力。就电站而言,美国已经建设了数十年,这意味着拥有健康的劳动力供给池和低于数据中心建设的成本。大型联合循环燃气电站的峰值约为每兆瓦半个建筑工人:
加利福尼亚州 546MW 的 Palomar,峰值为 283 名技工
十五年后俄亥俄州 1,875MW 的 Guernsey,接近 1,000 名
因此,在一个吉瓦级园区中,电站建设的峰值人数可以是总峰值人数的五分之一到四分之一。
然而,这并非同一类劳动力。CCGT 电站是一个机械压力工程,意味着需要锅炉工安装 HRSG 承压部件、管道焊工的焊缝必须通过射线检测,以及磨坊工将涡轮机对准到千分之一。美国有 10,200 名锅炉工,该职业每年约有 800 人更替,而劳工统计局预计其规模将萎缩。
话虽如此,BTM 建设将采用多种解决方案,每种发电类型依赖不同的工种,在劳动力方面各有优劣。
往复式发动机不需要锅炉工,但依赖电工和技工,因此发电厂要与其自身的数据中心争夺同一批人员。
燃料电池不需要任何稀缺工种:没有承压部件,因此在劳动力受限的建设中,这是一个强有力的理由。但在多吉瓦规模下,数百个燃料电池组以及所需的超级电容器、BESS 等,构成了一种从未在规模上实现过的不同配置。
这就是为什么“轻人力”电力解决方案对终端客户越来越有吸引力。随着美国电网在 2028 年耗尽电力与余量,这些解决方案将成为解决数据中心电力约束的主要方式。
当然,调试并不是终点。一个永久性孤岛需要日常运营覆盖、远程监控、本地响应、定期维护、备件以及针对计划外工作的服务覆盖。节奏以运行小时数衡量。Caterpillar 给出的示例是 20,000 小时的大修上限和 80,000 小时的大修;Jenbacher 机组可能需要在 60,000 或 80,000 小时进行大修。按每年 8,000 运行小时计算,到 Caterpillar 的大修上限约为 2.5 年,到大修约为 7.5–10 年。确切答案因发动机和占空比而异。
为应对这两个问题,一些 OEM 正日益走向垂直整合。Bloom Energy 是主要例子,因为其解决方案当然不如涡轮机和发动机那样广泛成熟。Bloom 为其部署承担大部分安装和 O&M 工作,并招聘和培训人员来完成这些工作。其他公司也在跟进,这两个问题正日益成为设备订单的决定性因素。EROCK 也依赖这一点,其使用较小的卡车衍生发动机意味着安装和 O&M 都比传统的基于涡轮机的发电厂简单得多。PROENERGY 也披露其拥有大量内部员工,可在需要时充当 EPC 和 O&M。
阶段 5:孤岛物理
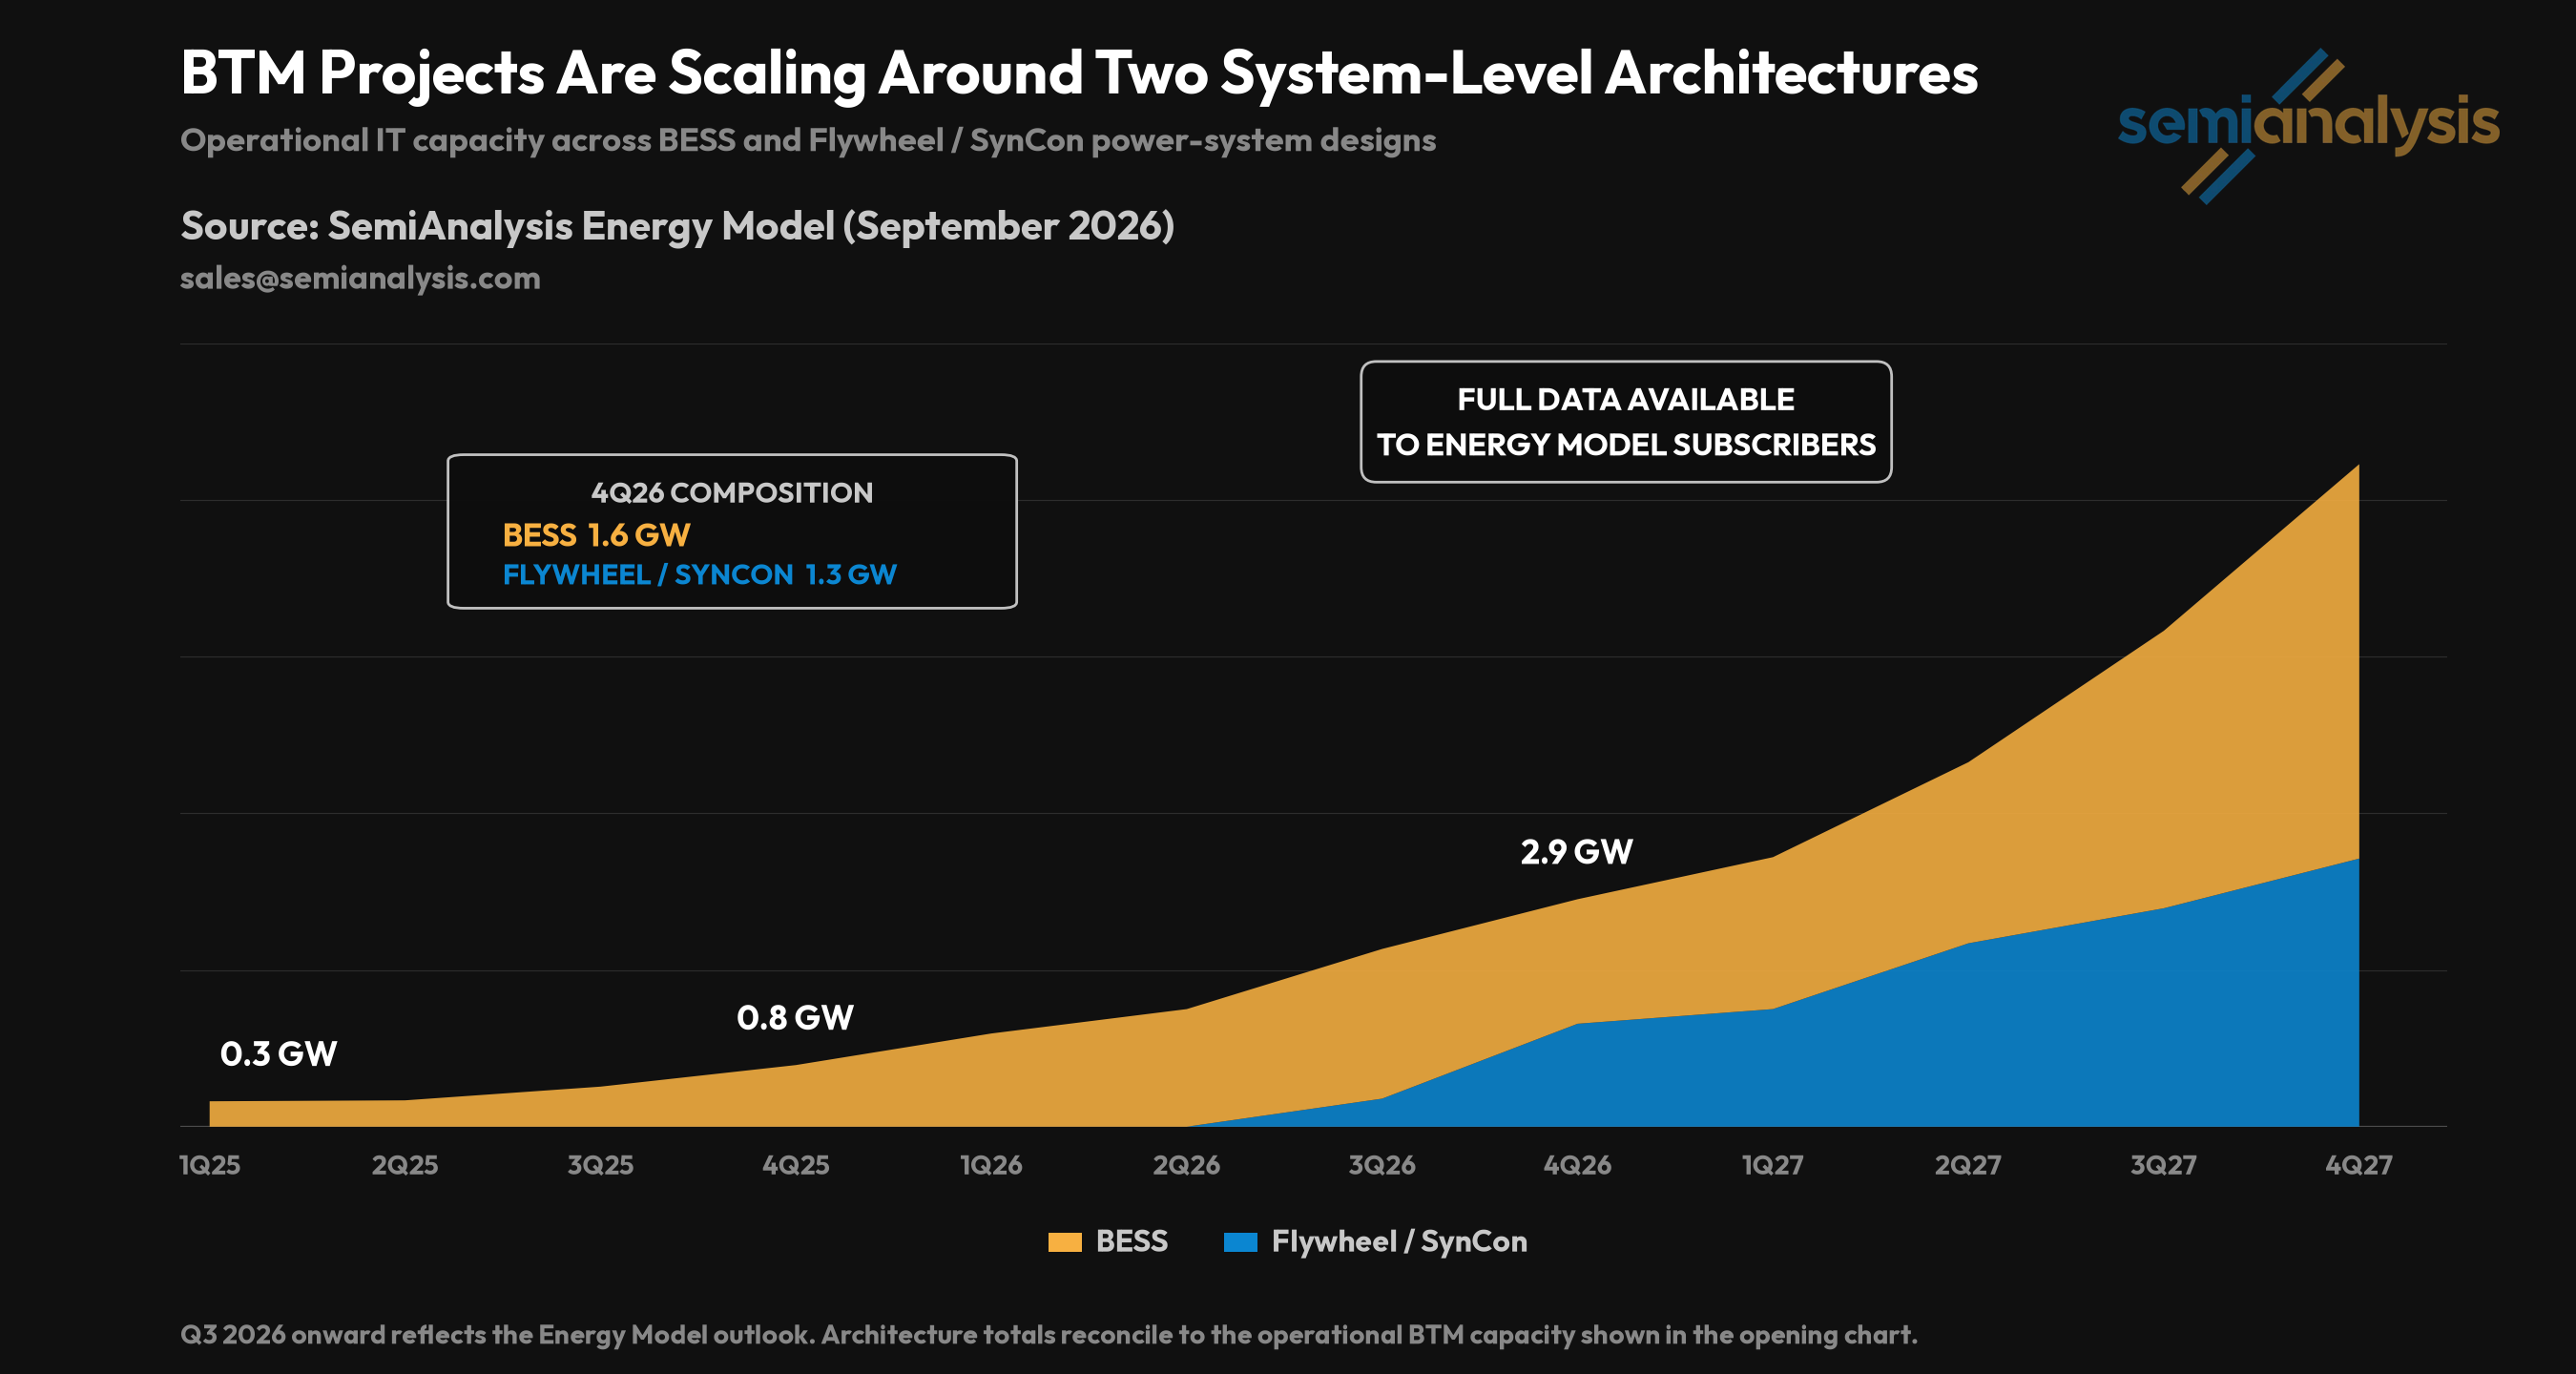
最后一个阶段最不显眼,也最不容出错。在 xAI 的 Colossus 1 中,将燃气轮机与 GPU 负载匹配被证明比预期更难,每秒数次出现 10 到 20MW 的抖动,这样的振荡会激发扭转模态并消耗涡轮发电机轴寿命。这一问题导致 xAI 部署了第一阶段 150MW 的 Tesla Megapacks。我们在此详细讨论过 AI 训练负载波动的问题。这引发了一场新的战斗:在 BTM 站点与发电设备配套的是 BESS 还是飞轮/同步调相机。
使现代燃气轮机可获得许可的燃烧器技术,仅在大约额定负荷的一半以上,或经降负荷升级后约 35% 以上,才能保持其排放性能。AI 训练负载剧烈且快速地波动,可能将涡轮机推至该下限以下,此时控制会添加引燃燃料或回退到扩散模式,NOx、CO 和未燃烧碳氢化合物都会骤增。许可证是根据潜在排放量编写的,因此该下限被纳入申请中。
并网电厂从系统中借用两项服务:惯量,即抵抗频率变化的旋转质量,以及故障电流,即让断路器识别短路并跳闸的电流浪涌。孤岛运行的电站必须自行提供这两者。发动机和涡轮机在故障时输出五到十倍的额定电流;而电池、太阳能和燃料电池受其电力电子设备限制,约为1.2至2倍,余量太薄,常规过流保护会失去裕度。仅由逆变器构建的孤岛可能无法清除自身的短路故障。
燃料电池用超级电容器回答同一个问题:超级电容器向阶跃负载放电,并在电堆爬坡时充电。对Bloom的选型比例进行渠道核查,按功率基准计算接近3:2,这意味着Project Jupiter的2.45GW将对应约1.6GW的超级电容器,远高于现有58MW的先例。
你能不用天然气做到这一点吗?
许多人在尝试,而在经历六个阶段的困难之后,你很可能认为可再生能源可以避开许可、燃料和供应链瓶颈。一些公司已经在尝试,尤其是Crusoe与Redwood。谷歌等其他公司正在大规模部署可再生能源和BESS,但这些站点仍与电网相连。
可再生能源更容易通过空气许可,因为没有燃烧源需要许可,燃料不花钱,也没有管道需要铺设。问题在于电气物理特性。在离网环境中,一切都通过逆变器连接。基于逆变器的电源在短路时只能输出额定电流的很小倍数,仅为发动机或涡轮机输出的一小部分,余量太小,常规过流保护无法可靠跳闸。因此,清洁可再生能源孤岛必须购买构网型逆变器加同步调相机。
我们2025年12月的现场天然气文章测得美国电网平均可用性约为99.93%,大致三个九,并表明现场供应必须超配才能与之匹配。
Crusoe与Redwood Materials位于内华达州斯帕克斯的运营数据中心微电网自2025年6月起运行,依靠12MW太阳能和63MWh电动汽车二次电池,电网作为备用。在2026年3月24日的发布中,Crusoe报告连续运行七个月的可用性为99.2%,并宣布扩建至20MW。将太阳能加电池设计扩展到吉瓦级园区需要大量发电容量、储能和土地;具体数量取决于负载曲线、天气、可靠性目标和电网备用的可用性。电池在天然气项目中占有一席之地:穿越、负载平滑和备用能量。Liberty Energy的首席财务官于2026年7月23日表示,在其数据中心客户中,电池功率容量平均为天然气容量的50%。
买家对中断的容忍度正在提高。微软表示,其 Fairwater 亚特兰大站点之所以被选中,是因为具备韧性公用电力,并且“能够以 3x9 的成本实现 4x9 的可用性”,即以三个九(99.9%)的成本实现四个九的可用性(99.99%),这使其可以为 GPU 机群放弃现场发电、不间断电源(UPS)系统和双路配电(Scott Guthrie,微软,2025 年 11 月 12 日)。在我们的工业模型中,我们基于深入自下而上的逐设备 BoM,追踪 30 多种不同数据中心设计的预期正常运行时间。我们追踪 Anthropic、OpenAI、Meta 以及所有其他超大规模厂商的设计,并且我们看到明显趋向更低冗余度的趋势。
目前,没有任何路径能通过全部六道关口:燃气在许可和压力工种(锅炉工和管道焊工)方面存在风险,燃料电池在稳定性支出和未经证实的规模方面存在风险,太阳能和电池则在岛屿本身方面存在风险。
我们从这里走向何方?
现在让我们讨论长期前景以及赢家与输家。我们将讨论我们对 BTM 电站的前景展望,以及它们是否都注定要并网,还有太阳能和电池如何融入这一前景。
我们还将讨论 OEM 市场和 BoP 市场中的赢家与输家。一些重大行业变化对某些大型工业公司不利,但其投资组合中存在平衡因素。
来源:SemiAnalysis 长文 RSS · newsletter.semianalysis.com